Caixa do produtor rural: separe o resultado por propriedade
Produtor com duas ou três propriedades costuma lançar a despesa de todas elas na mesma planilha. No dia a dia faz sentido: é mais rápido anotar tudo num lugar só. O problema aparece no fim do ano, quando chega a hora de decidir onde plantar, onde investir e se vale manter cada área.
Com tudo misturado, o resultado do ano vira uma média. E a média esconde exatamente a informação que o produtor precisa.
Uma planilha, propriedades diferentes
Cada propriedade tem o próprio ciclo: cultura, insumo, mão de obra, frete, manutenção, arrendamento. Quando tudo isso cai numa planilha geral, a despesa de uma área se mistura com a receita de outra.
Veja um exemplo com números redondos, de um produtor com três áreas:
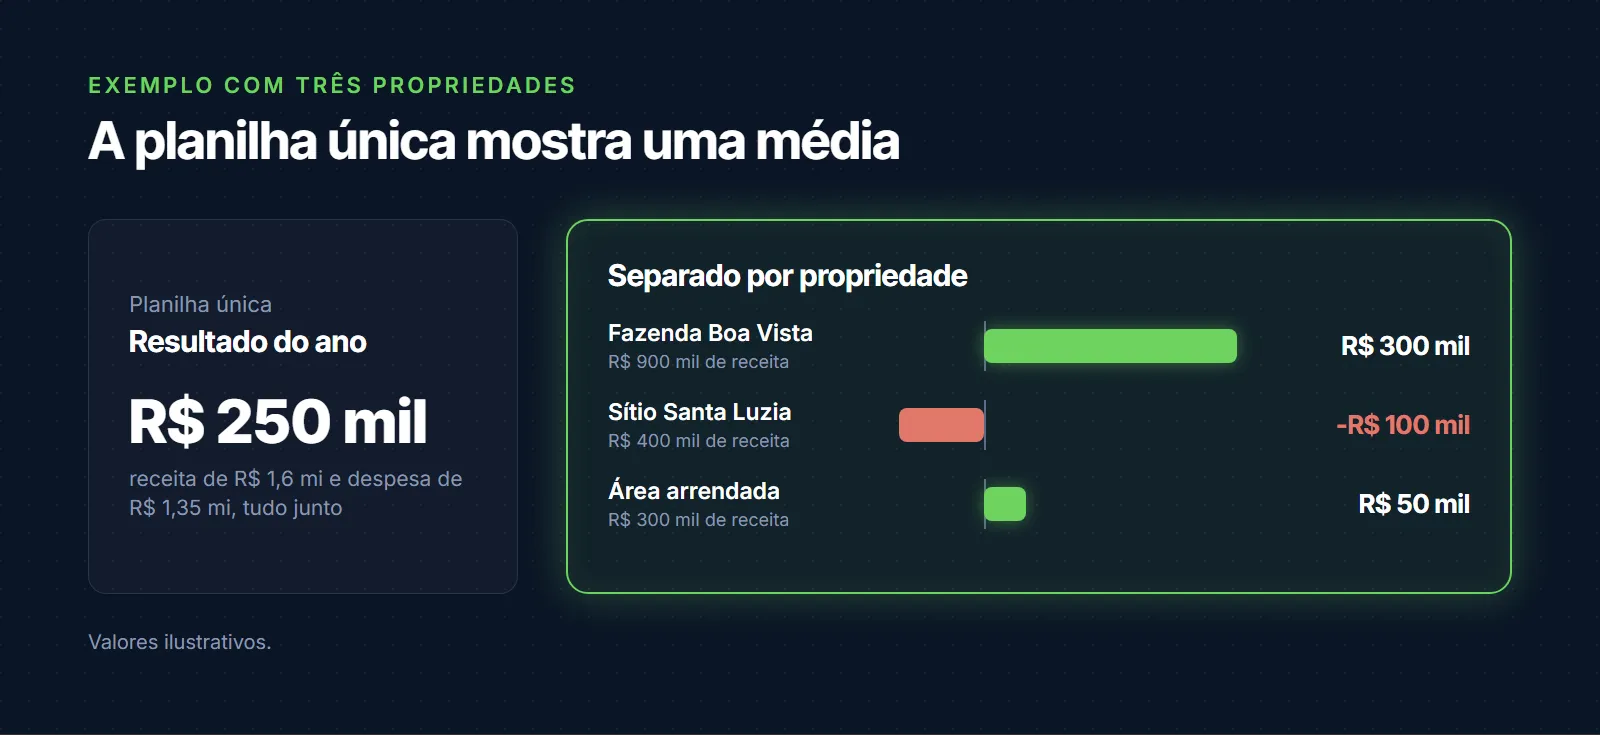
- Fazenda Boa Vista: receita de R$ 900 mil, despesa de R$ 600 mil. Resultado de R$ 300 mil.
- Sítio Santa Luzia: receita de R$ 400 mil, despesa de R$ 500 mil. Resultado de R$ 100 mil negativos.
- Área arrendada: receita de R$ 300 mil, despesa de R$ 250 mil. Resultado de R$ 50 mil.
Na planilha única, o ano fecha com R$ 1,6 milhão de receita, R$ 1,35 milhão de despesa e R$ 250 mil de resultado. Parece um ano razoável. O que a planilha não mostra é que uma das três áreas deu prejuízo e foi sustentada pelas outras duas.
Com o resultado separado, as perguntas certas aparecem: o sítio deu prejuízo por causa do clima, da cultura escolhida, do custo de frete ou porque está carregando despesa que é de outra área? Sem a separação, essas perguntas nem chegam a ser feitas.
O que a Receita já exige de quem fatura mais
Para o produtor rural pessoa física, a organização por imóvel não é só boa prática. Acima de um certo porte, ela é obrigação.
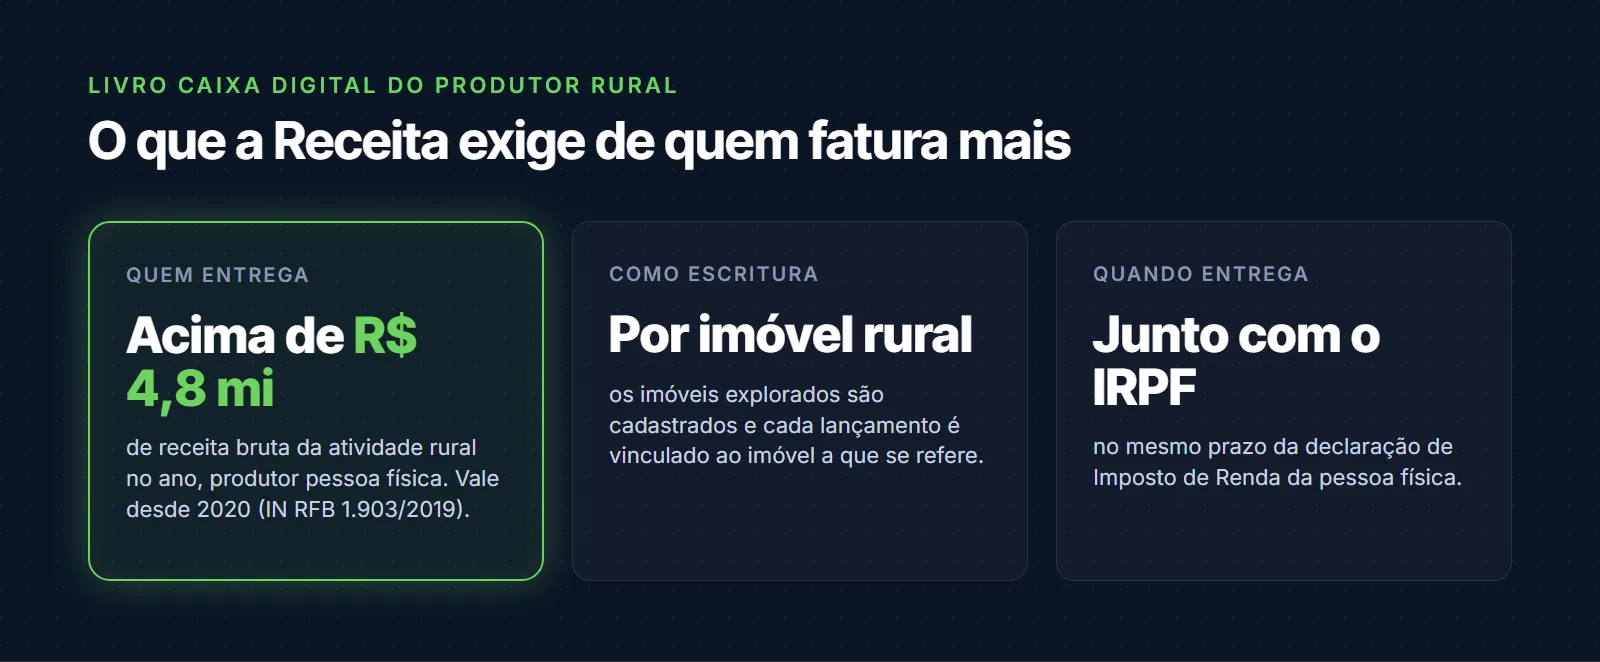
O LCDPR (Livro Caixa Digital do Produtor Rural) é obrigatório para o produtor pessoa física com receita bruta da atividade rural acima de R$ 4,8 milhões no ano. O limite vale desde 2020, pela IN RFB nº 1.903/2019. Antes dela, a IN RFB nº 1.848/2018 tinha fixado R$ 3,6 milhões.
No LCDPR, o produtor cadastra os imóveis rurais que explora, e cada lançamento de receita ou despesa é vinculado ao imóvel a que se refere. O arquivo é entregue no mesmo prazo da declaração de Imposto de Renda da pessoa física.
Quem fica abaixo do limite não entrega o arquivo digital, mas continua precisando apurar o resultado da atividade rural no Imposto de Renda. E aqui a desorganização custa dinheiro: sem os números confiáveis, muita gente acaba optando por tributar 20% da receita bruta como resultado presumido, uma opção prevista na Lei nº 8.023/1990 (art. 5º). Num ano em que uma das propriedades deu prejuízo, esse percentual pode ficar bem acima do resultado real.
Na prática: quem já separa o caixa por propriedade hoje chega pronto ao LCDPR se crescer, e tem os números para escolher a forma de apuração mais vantajosa com o contador.
Despesa compartilhada: o ponto que mais distorce o resultado
Nem toda despesa pertence a uma propriedade só. O trator que trabalha nas três áreas, o funcionário que se divide entre elas, o combustível, o escritório, o contador.
Se essa despesa cai inteira na propriedade principal, o resultado dela fica pior do que é, e o das outras fica melhor do que é. O caminho é ratear, com um critério simples e sempre o mesmo:
- Por hectare cultivado, para despesa que acompanha o tamanho da área (máquina, combustível, mão de obra de campo).
- Por horas de uso, quando há controle de horímetro ou apontamento de serviço.
- Por receita, para despesa administrativa que não tem ligação direta com a área.
Exemplo: uma manutenção de trator de R$ 30 mil, usado em 300 hectares na Boa Vista, 150 no Santa Luzia e 50 na área arrendada. Pelo critério de hectares, R$ 18 mil vão para a Boa Vista, R$ 9 mil para o Santa Luzia e R$ 3 mil para a arrendada.
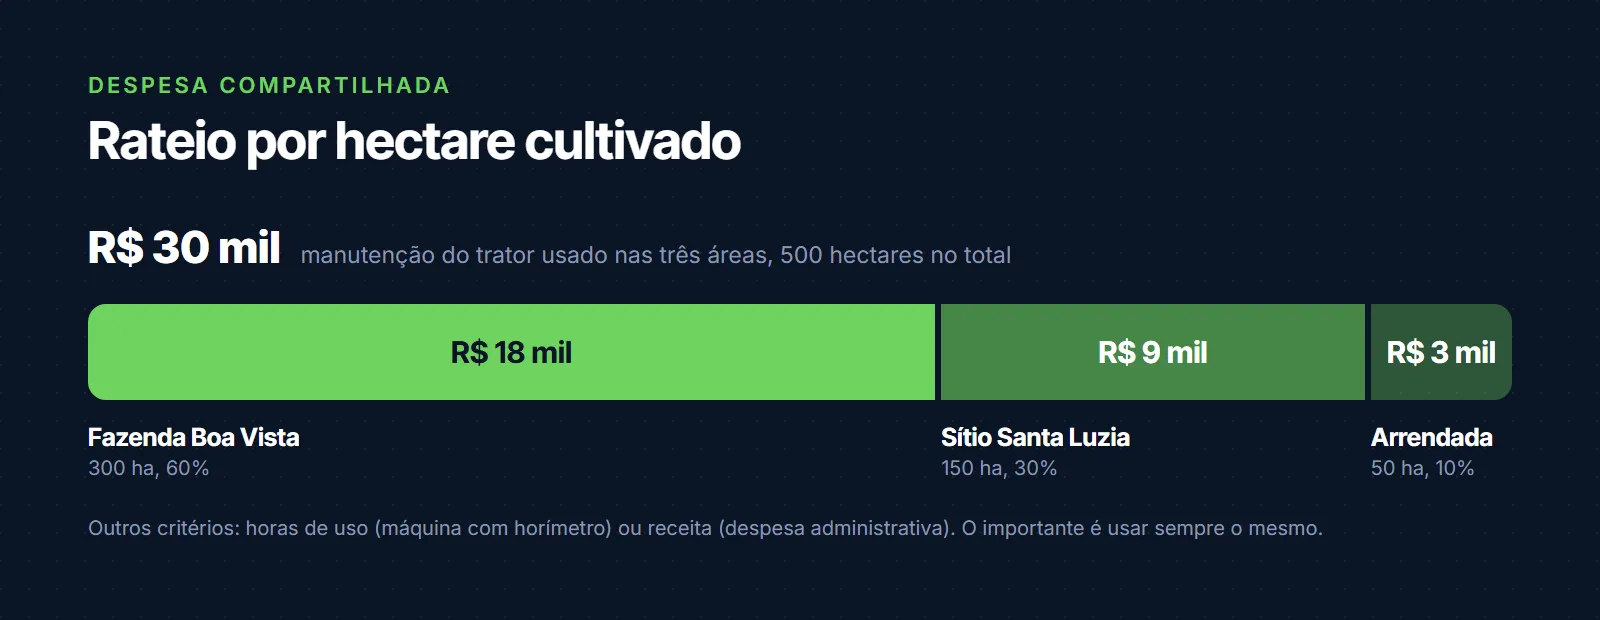
O critério importa menos do que a consistência. Trocar de critério todo mês torna a comparação entre anos impossível.
Como separar sem dobrar o trabalho
A separação só funciona se nascer no lançamento. Reclassificar tudo no fim do ano, com nota fiscal espalhada e memória falhando, é o que faz muito produtor desistir.
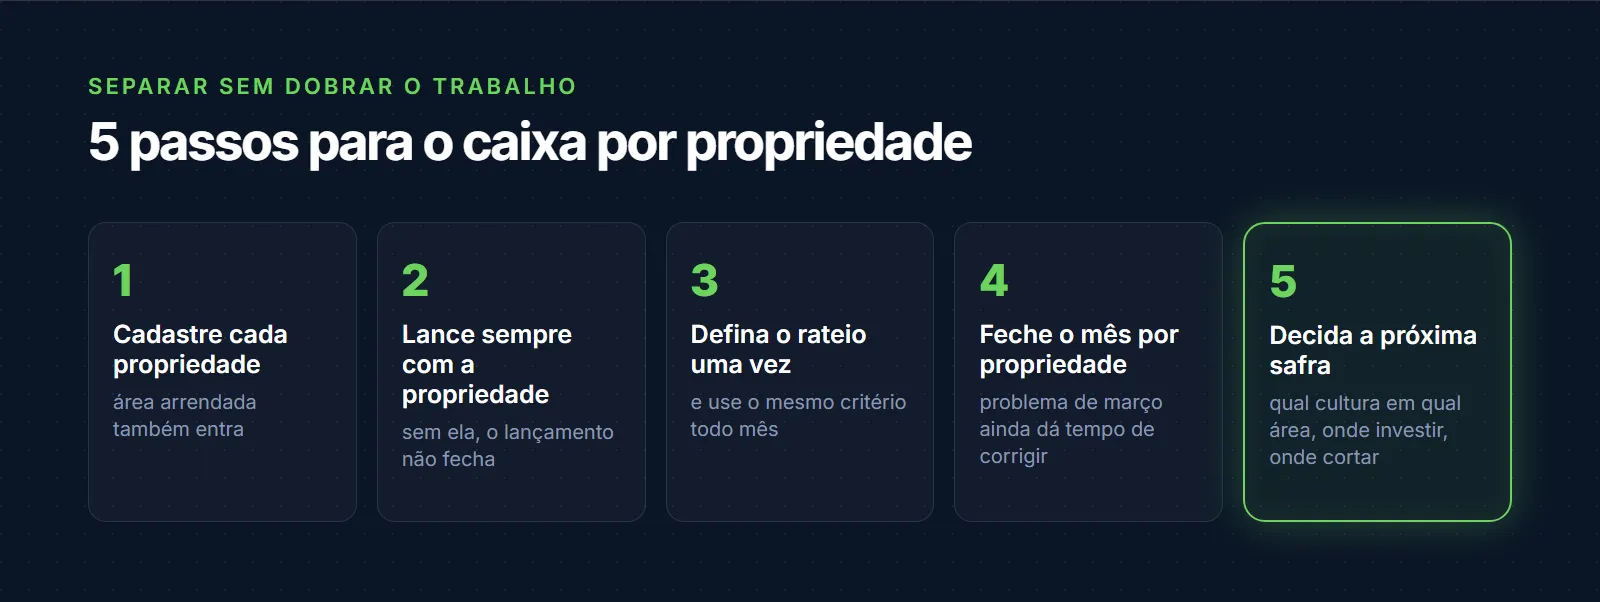
1. Cadastre cada propriedade. Cada imóvel rural vira um cadastro próprio, com nome e dados do imóvel. Área arrendada também entra.
2. Todo lançamento nasce com a propriedade. Na hora de registrar a despesa ou a receita, a propriedade é campo obrigatório. Sem propriedade, o lançamento não fecha.
3. Defina o critério de rateio uma vez. Escolha como dividir cada tipo de despesa compartilhada e use sempre o mesmo.
4. Feche o mês por propriedade. Olhe o resultado de cada área mensalmente, não só no fim da safra. Problema de custo que aparece em março ainda dá tempo de corrigir.
5. Use o resultado para decidir. Antes do planejamento da próxima safra, compare as áreas: qual cultura em qual propriedade, onde investir, onde cortar.
Separar desde a entrada do dado
O AgroWeb faz a gestão por propriedade, da produção ao caixa, com cadastro de imóvel rural e Livro Caixa do produtor pessoa física. Cada lançamento já nasce vinculado à propriedade certa, sem depender de reclassificar nada depois. O planejamento de safra também é organizado por área e cultura, o que facilita comparar o que cada propriedade produziu com o que ela custou.
Para quem passa do limite, o AgroWeb gera o arquivo do LCDPR a partir desses lançamentos, já separados por imóvel. A entrega à Receita continua com o contador, que recebe o arquivo pronto em vez de montar o livro a partir de planilha.
Confira em agro.syncrova.com.br.
Se a produção também precisa rodar na estrada, veja por que a safra precisa de CTe e MDFe além da NFe.
Fontes: Receita Federal, LCDPR; Receita Federal, IN RFB 1.903/2019. Os valores das propriedades são um exemplo ilustrativo.
Produtos relacionados a este post