Simples com débito: exclusão em 2027 e o que fazer agora
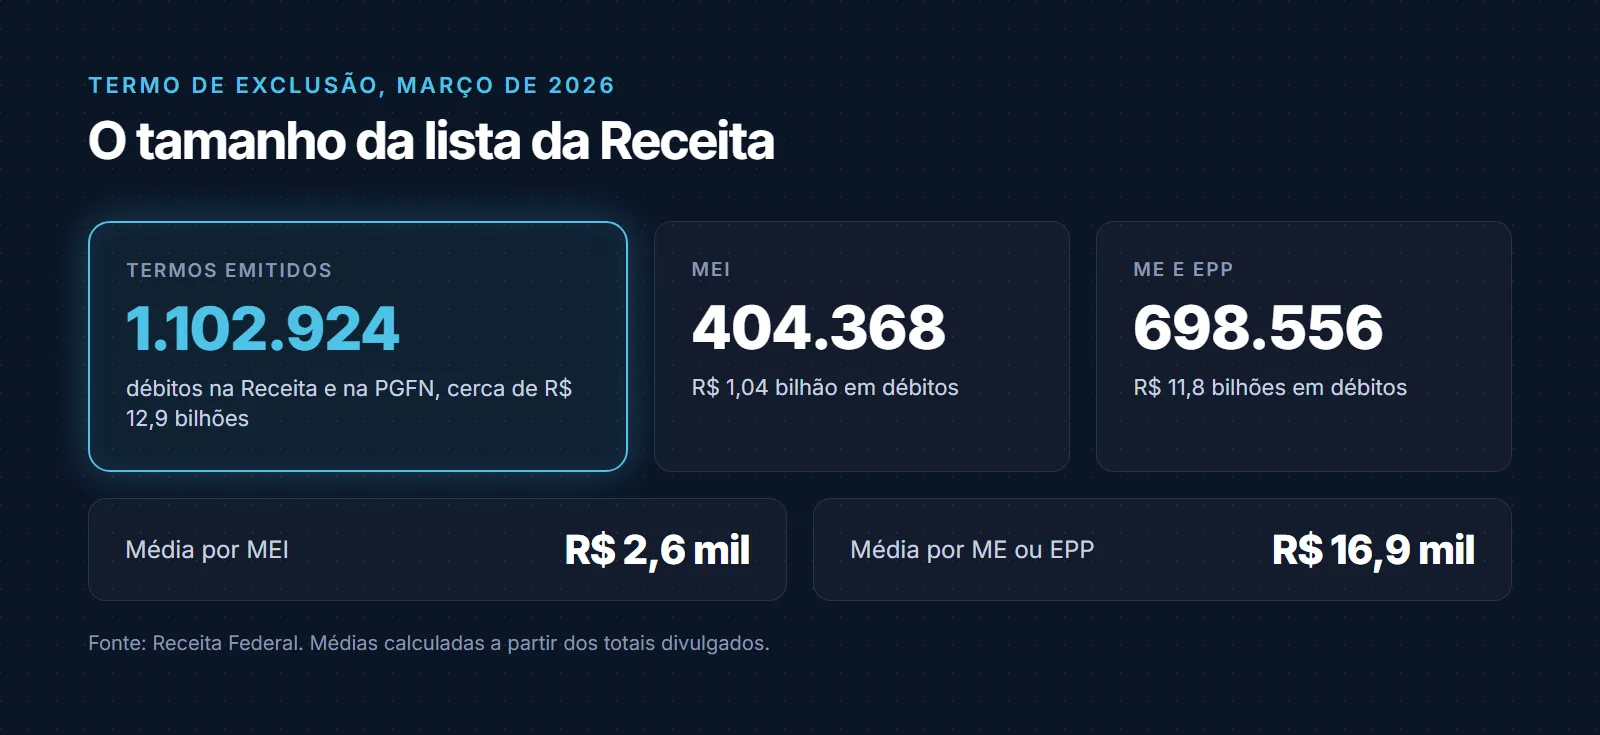
Em março de 2026, a Receita Federal disponibilizou 1.102.924 Termos de Exclusão do Simples Nacional para contribuintes com débitos na Receita ou na Procuradoria-Geral da Fazenda Nacional (PGFN). Foram 404.368 MEI e 698.556 ME/EPP, com cerca de R$ 12,9 bilhões em dívidas.
Para a maior parte desses contribuintes, o prazo para regularizar e evitar a exclusão já acabou. Isso não significa que não há o que fazer: a regra de opção pelo Simples mudou para 2027, e o calendário ficou apertado. Este texto atualiza a versão publicada em 10 de setembro.
Como funcionou o Termo de Exclusão de 2026
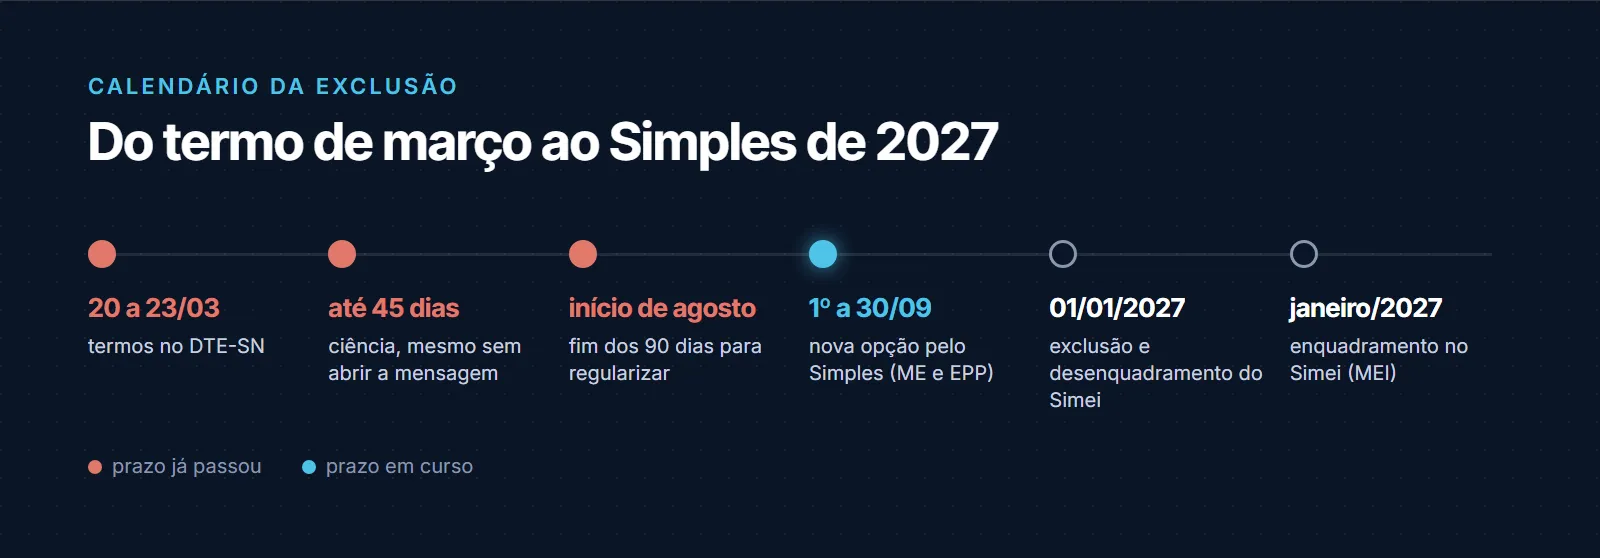
Os termos foram disponibilizados de 20 a 23 de março de 2026 no Domicílio Tributário Eletrônico do Simples Nacional (DTE-SN), junto com o Relatório de Pendências de cada contribuinte. Três regras definem o calendário:
- Ciência: acontece na primeira leitura, se ela for feita em até 45 dias da disponibilização. Se ninguém abrir a mensagem, a ciência é considerada feita no 45º dia, ou seja, entre 4 e 7 de maio.
- Prazo para regularizar: 90 dias a partir da ciência. O prazo era de 30 dias e foi ampliado pela Lei Complementar nº 216, de 28 de julho de 2025.
- Como regularizar: quitar ou parcelar todos os débitos do Relatório de Pendências, na Receita e na PGFN. Regularizar só uma parte não basta.
Na prática, para quem não abriu a mensagem, o prazo terminou no início de agosto. Quem leu antes teve um prazo que venceu ainda mais cedo.
O que acontece em 1º de janeiro de 2027
Quem não regularizou todos os débitos no prazo será excluído do Simples Nacional a partir de 1º de janeiro de 2027. Se o contribuinte é MEI, ele também é desenquadrado do Simei na mesma data e deixa de recolher em valores fixos mensais.
Para a ME ou EPP, isso significa sair do regime unificado e passar a apurar os tributos pelo Lucro Presumido ou Real. Para o MEI, significa passar a ser tratado como microempresa, com as obrigações que isso traz. Nos dois casos, a mudança costuma pesar no caixa e na rotina do escritório.
A média dos débitos ajuda a dimensionar o problema: pelos números da Receita, a dívida média é de cerca de R$ 2,6 mil por MEI e R$ 16,9 mil por ME ou EPP. É um valor que muitas vezes cabe num parcelamento, e que o cliente só descobre quando alguém abre o DTE-SN.
A saída para ME e EPP: a opção de setembro
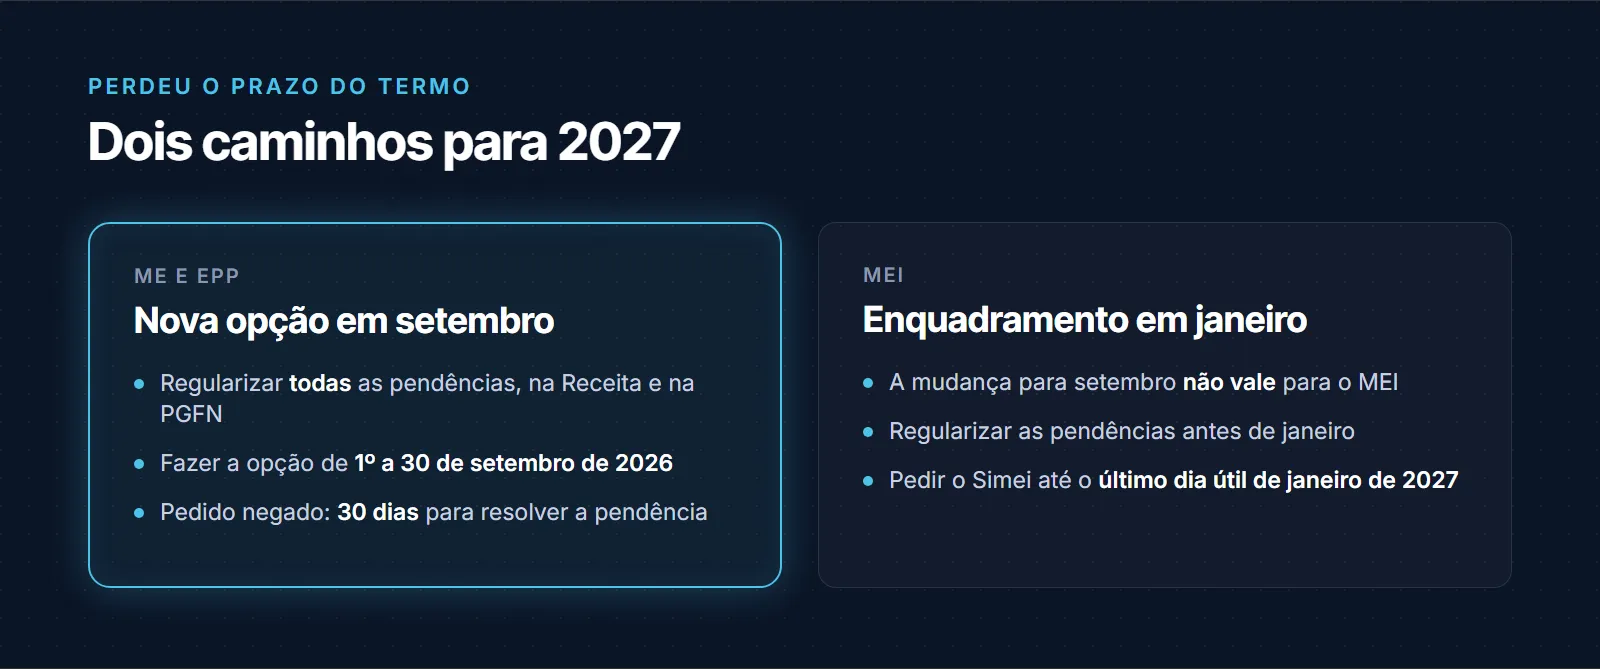
A Lei Complementar nº 214/2025, regulamentada pela Resolução CGSN nº 186/2026, mudou o prazo de opção pelo Simples por causa da reforma tributária. Para valer em 2027, a opção é feita de 1º a 30 de setembro de 2026, e não mais em janeiro.
A Receita deixou claro na orientação publicada em agosto: quem tem exclusão do Simples em 2026 ou a partir de janeiro de 2027 pode fazer uma nova opção em setembro de 2026. Se o pedido for negado por pendência ou dívida, o contribuinte tem 30 dias para resolver o problema e garantir a entrada no regime.
Ou seja: a ME ou EPP que perdeu o prazo do Termo de Exclusão ainda pode continuar no Simples em 2027, desde que regularize as pendências e faça a opção dentro do mês de setembro. Depois de 30 de setembro, essa porta fecha para 2027.
E o MEI?
A mudança para setembro não se aplica ao MEI. O enquadramento no Simei continua sendo pedido em janeiro de cada ano, até o último dia útil do mês.
Para o MEI com débito, o caminho é regularizar as pendências antes de janeiro e pedir o enquadramento dentro do prazo. Como o desenquadramento vale a partir de 1º de janeiro de 2027, qualquer demora em janeiro significa meses fora do Simei. Para casos específicos, vale conferir o Perguntas e Respostas da Receita sobre a exclusão de 2026 antes de orientar o cliente.
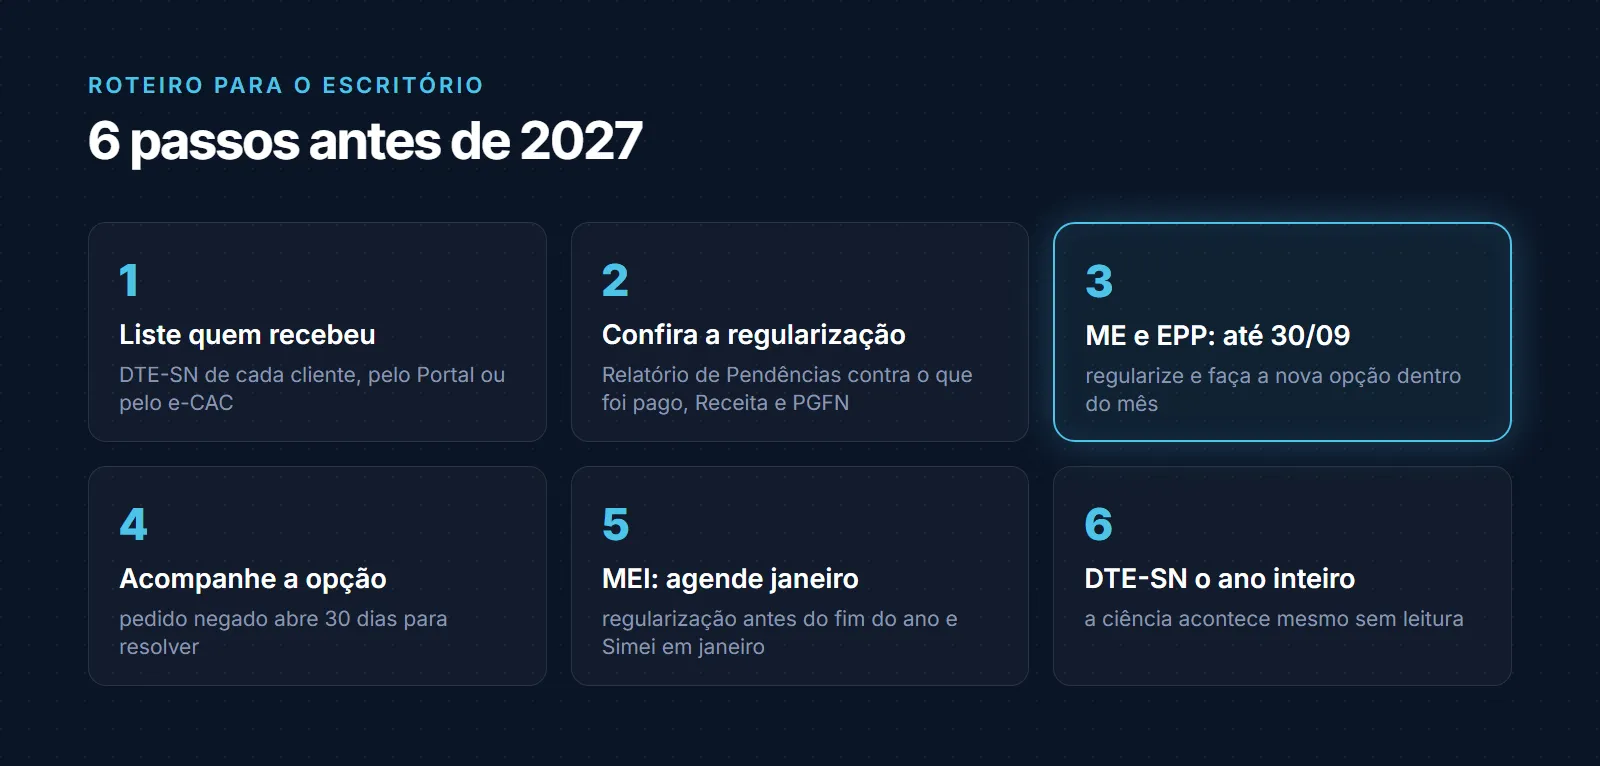
Roteiro para o escritório
1. Liste quem recebeu o termo. Consulte o DTE-SN de cada cliente do Simples, pelo Portal do Simples Nacional ou pelo e-CAC. Não confie só em quem avisou.
2. Confira se a regularização foi completa. Compare o Relatório de Pendências com o que foi pago ou parcelado. Débito na PGFN esquecido derruba todo o resto.
3. ME e EPP ainda pendentes: aja até 30 de setembro. Regularize o que falta e faça a nova opção dentro do mês.
4. Acompanhe o resultado da opção. Se o pedido for negado, o prazo de 30 dias para resolver começa a correr.
5. MEI: agende janeiro agora. Regularização antes do fim do ano e enquadramento no Simei até o último dia útil de janeiro de 2027.
6. Olhe o DTE-SN o ano inteiro. O termo chega numa caixa postal que pouca gente abre. A ciência acontece mesmo sem leitura.
O passo 6 é o que evita o problema do ano que vem. O termo de 2026 pegou muita gente porque a ciência aconteceu sozinha, no 45º dia, enquanto a mensagem continuava fechada. Veja por que a caixa postal do e-CAC virou obrigação e como negociar débitos na PGFN.
Prazo não pode depender de memória
Neste caso, são três datas diferentes para o mesmo cliente: o prazo do termo, a opção de setembro e o enquadramento de janeiro. Numa carteira com dezenas de clientes no Simples, isso vira uma lista que ninguém consegue manter de cabeça.
O TarefaContábil cadastra cada obrigação uma vez só, vinculada ao cliente certo, com recorrência automática, e avisa por e-mail e WhatsApp quando o prazo se aproxima, com alerta de atraso para o que não foi concluído. A opção de setembro e o enquadramento de janeiro viram tarefas com responsável, e não lembretes soltos. Uma tarefa semanal de "conferir DTE-SN" por cliente cobre o passo 6 do roteiro.
Confira em tarefascontabeis.syncrova.com.br.
Fontes: Receita Federal, Termo de Exclusão para devedores do Simples Nacional, incluindo MEI (01/04/2026); Receita Federal, prazo de opção pelo Simples Nacional em setembro de 2026 (19/08/2026). Médias por contribuinte calculadas a partir dos totais divulgados pela Receita.
Produtos relacionados a este post