NFS-e nacional no Simples: o que muda em 1º de novembro
A partir de 1º de novembro de 2026, toda ME e EPP optante pelo Simples Nacional que presta serviço sujeito a nota fiscal de serviço passa a emitir a NFS-e (Nota Fiscal de Serviço eletrônica) pelo Emissor Nacional, não mais pelo sistema próprio da prefeitura.
A regra está na Resolução CGSN nº 191/2026, publicada no Diário Oficial em 10 de agosto. Ela altera a Resolução CGSN nº 140/2018 (a norma-base do Simples) e revoga a Resolução CGSN nº 189/2026, que tinha marcado a mesma obrigação para 1º de setembro. Ou seja: o prazo foi adiado uma vez. Contar com um segundo adiamento é aposta, não planejamento.
O que muda na prática
Até aqui, cada município tinha o seu sistema de nota de serviço, com layout, cadastro, regra de cancelamento e prazo próprios. Um escritório com clientes em cinco cidades lidava com cinco portais diferentes para o mesmo tipo de documento.
O Emissor Nacional troca isso por um ambiente único, com layout padronizado e validade em todo o país. A nota emitida por lá serve como base para a constituição do crédito tributário, e o município acessa os dados pelo Painel Municipal da NFS-e.
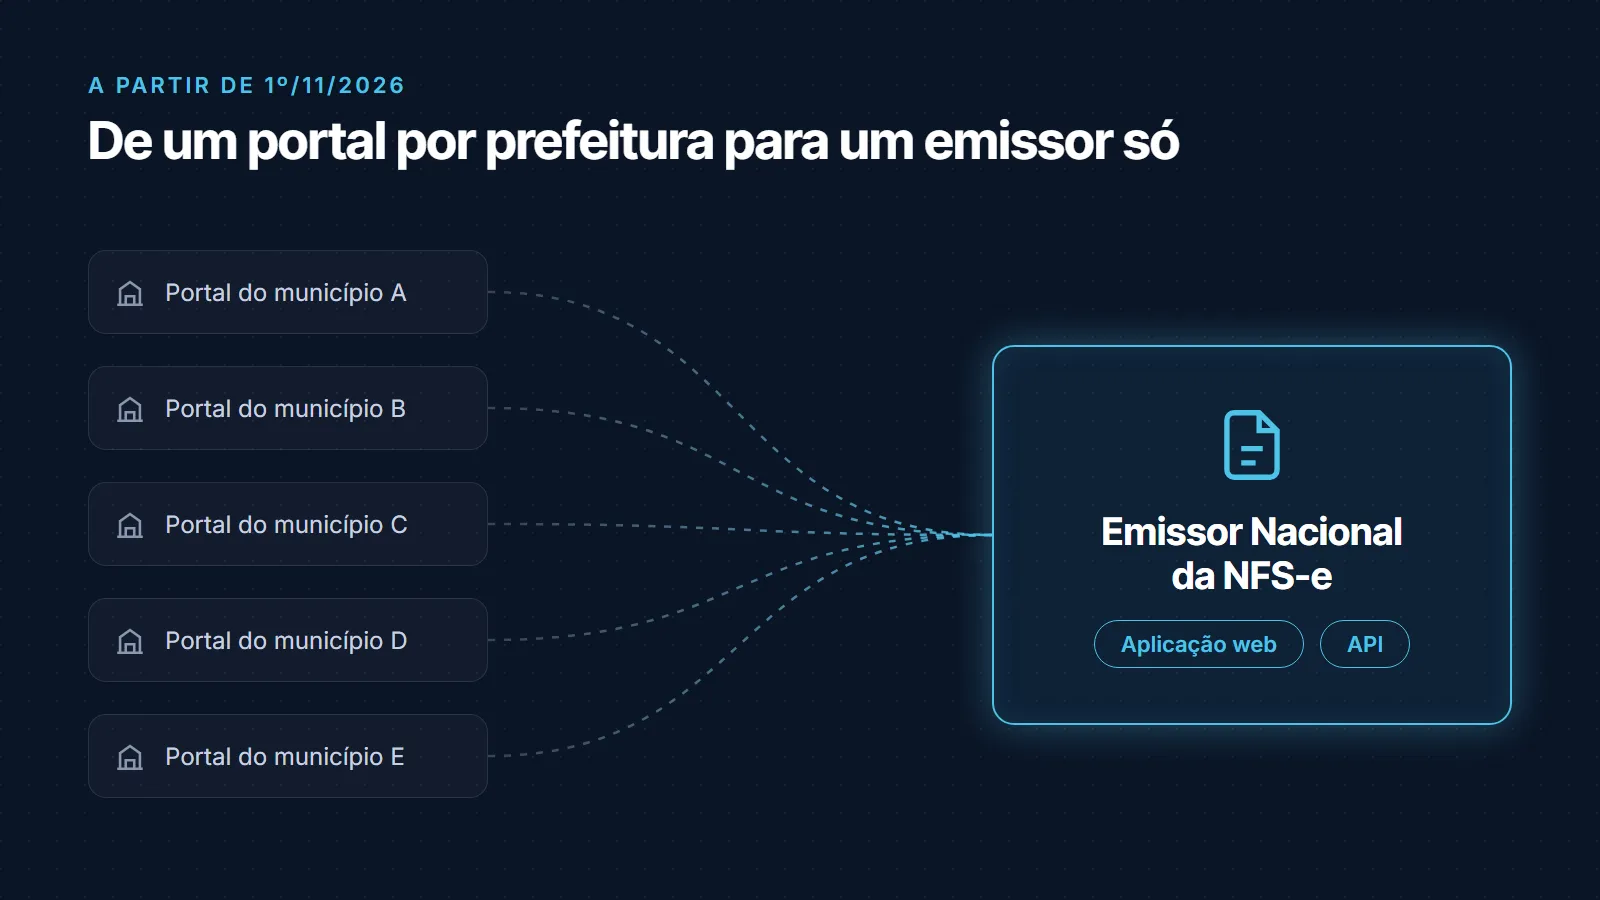
A emissão pode ser feita de dois jeitos:
- Aplicação web: o próprio cliente (ou o escritório, com acesso dele) emite pelo navegador em nfse.gov.br. Serve bem para quem emite poucas notas por mês.
- Integração via API: o sistema de gestão do cliente conversa direto com o Emissor Nacional. É o caminho para quem emite muitas notas ou já fatura por um ERP.
Quem entra na obrigação
- ME e EPP do Simples Nacional que prestam serviço sujeito à emissão de NFS-e.
- Empresa com opção pelo Simples ainda pendente: também emite pelo Emissor Nacional, identificada como optante pendente.
Quem fica de fora:
- Operação sujeita só ao ICMS (venda de mercadoria, indústria). A resolução proíbe usar a NFS-e nesses casos. Quem vende produto continua com NF-e ou NFC-e.
- MEI não muda nada agora, porque já emite pelo Emissor Nacional desde setembro de 2023.
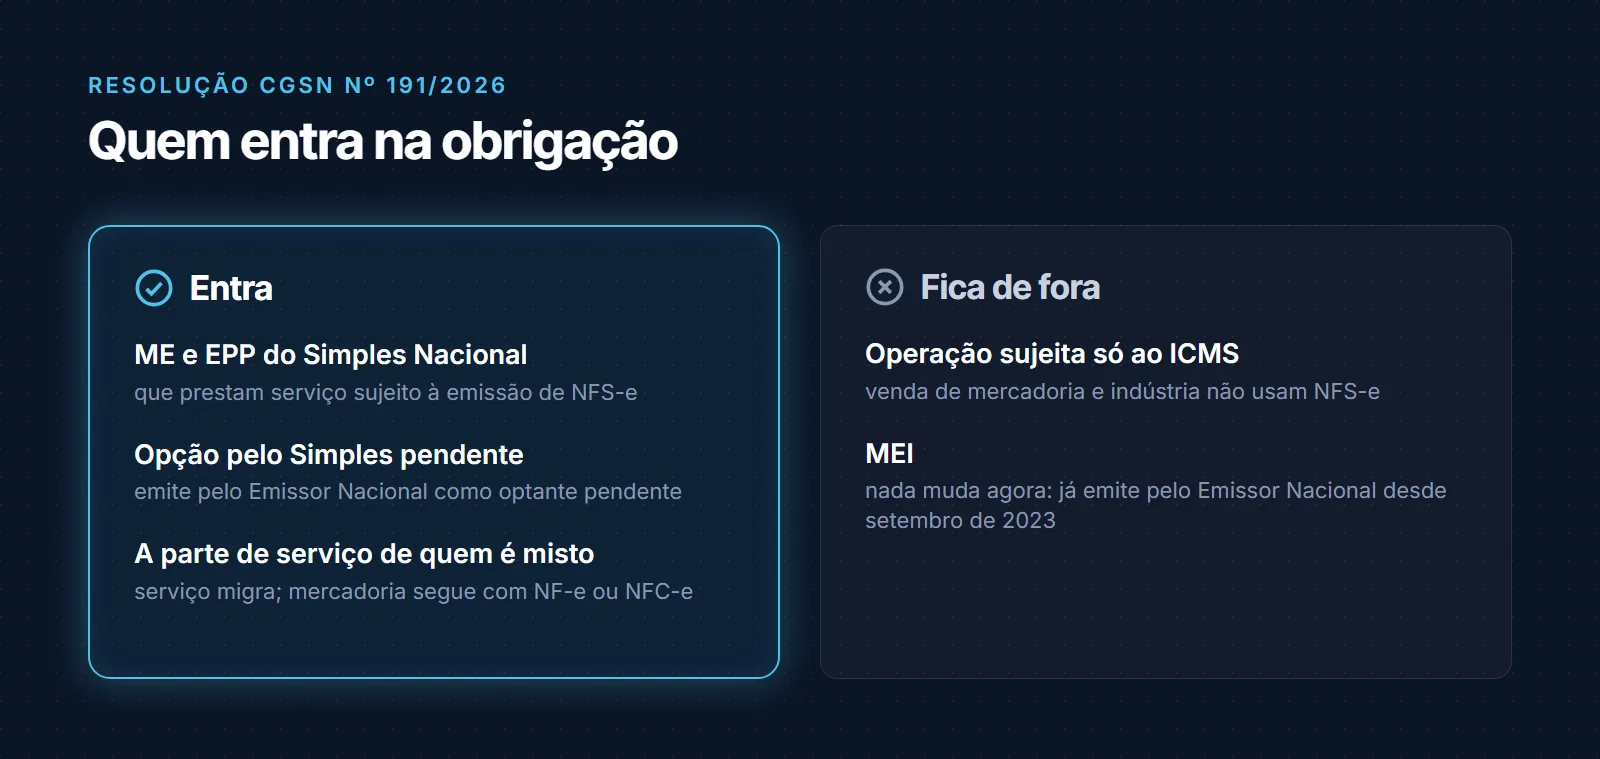
Na carteira de um escritório, isso costuma significar: todo cliente do Simples com CNAE de serviço, incluindo os que misturam serviço e comércio (a parte de serviço migra, a de mercadoria continua como está).
O que não muda
A resolução mexe no meio de emissão, não na tributação. Entre 1º de novembro e 31 de dezembro de 2026:
- O ISS do optante continua sendo recolhido no DAS, como hoje.
- As regras atuais do Simples continuam valendo.
- As regras de CBS e IBS para o Simples não se aplicam ainda. Elas entram em 1º de janeiro de 2027.
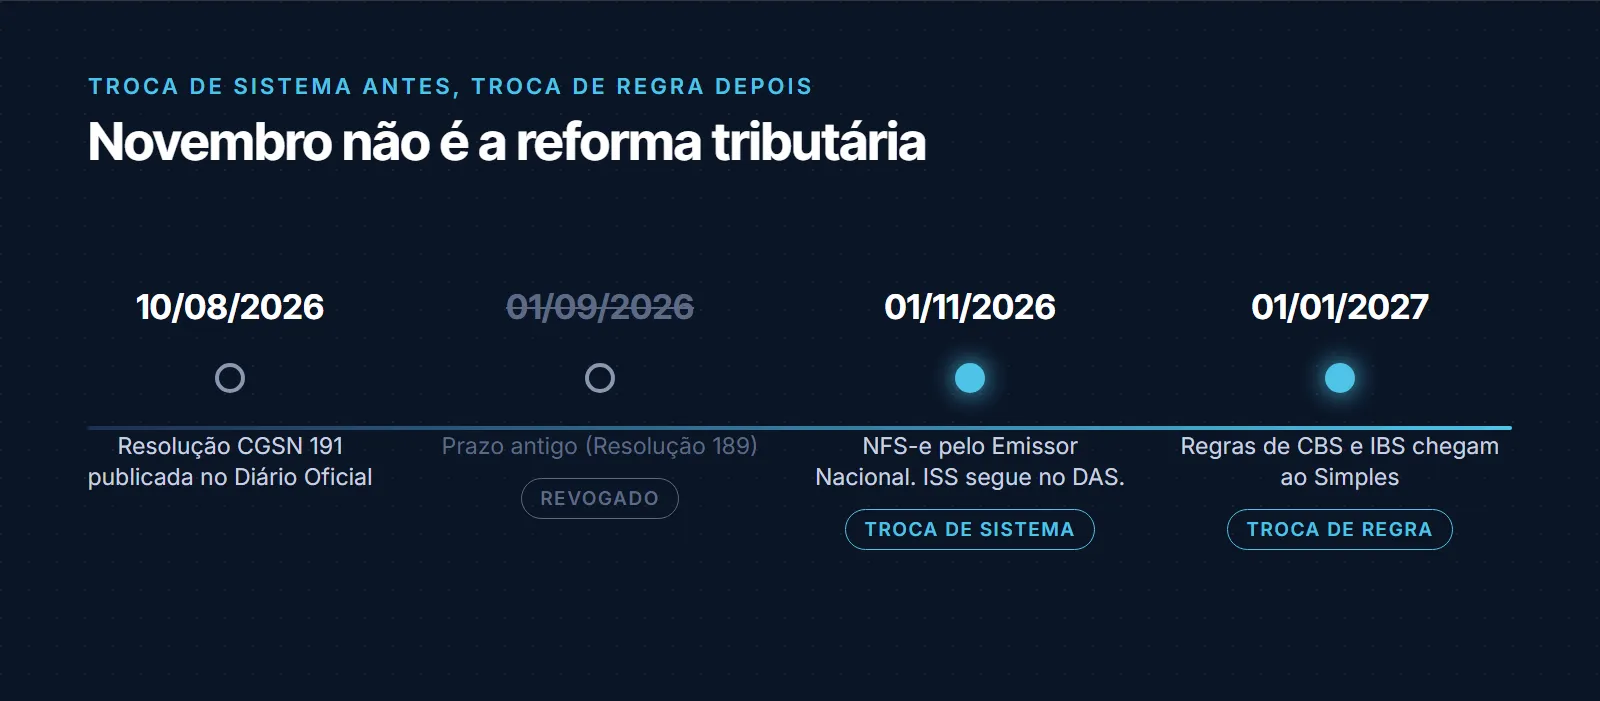
Isso importa porque muita gente está misturando os dois assuntos. Novembro é a troca de sistema. Janeiro é a troca de regra, com a reforma tributária chegando ao Simples. Quem migrar em novembro já vai estar no ambiente em que os campos de CBS e IBS vão aparecer depois. Sobre a decisão de recolher esses tributos dentro ou fora do DAS, veja IBS e CBS no Simples: revisar a escolha.
O risco está na multiplicação por cliente
Entender a mudança leva cinco minutos. O trabalho está na execução: cada cliente de serviço precisa ser migrado individualmente, e cada um tem uma situação diferente.
- O cliente A emite duas notas por mês e só precisa de acesso ao emissor web.
- O cliente B fatura por um ERP que ainda não tem integração com a API nacional.
- O cliente C está num município que ainda não concluiu a adesão ao ambiente nacional.
- O cliente D mudou de endereço no meio do ano e o cadastro municipal não bate com o da Receita.
Numa carteira com 40 prestadores de serviço, são 40 checklists diferentes rodando em paralelo, com o mesmo prazo. Cliente esquecido aparece no dia 3 de novembro, quando ele tenta emitir e a nota não sai. E a primeira ligação vai ser para o escritório.
Diferente de uma obrigação mensal, essa adaptação não está no calendário fiscal de ninguém. Ela acontece uma vez só, e por isso não tem rotina que lembre dela.
Roteiro de migração, cliente por cliente
Um roteiro que cabe na rotina de um escritório pequeno, para rodar até o fim de outubro:
1. Levante quem entra. Filtre a carteira: optante do Simples, com atividade de serviço, que emite NFS-e hoje. Essa é a sua lista de migração. Anote também quem tem opção pendente.
2. Confira o município de cada um. Consulte em nfse.gov.br a situação do município do cliente no ambiente nacional. A adesão das prefeituras tem sido desigual. Se a prefeitura orientar algo diferente do que diz a resolução, peça a orientação por escrito e guarde junto do cadastro do cliente.
3. Garanta o acesso. O emissor web aceita login gov.br (nível prata ou ouro) ou certificado digital. Descubra agora quem vai emitir (o cliente ou o escritório) e se essa pessoa tem o acesso certo. Senha de gov.br perdida no dia 1º de novembro é problema de horas.
4. Mapeie o código de serviço. Cada nota nacional exige o código de tributação nacional correspondente ao item da lista de serviços da LC 116/2003. Confirme o código de cada atividade do cliente antes de ele emitir, não depois da primeira nota rejeitada.
5. Resolva o sistema de quem fatura por ERP. Pergunte ao fornecedor do sistema do cliente se a integração com a API do Emissor Nacional está pronta e qual a data. Se não estiver, combine o plano B: emitir pelo web até a integração sair.
6. Emita uma nota de teste. Quando possível, faça uma primeira emissão controlada com o cliente, antes do prazo, e confira se o tomador consegue receber o documento.
7. Marque como concluído. Cliente só sai da lista quando emitiu a primeira nota real pelo Emissor Nacional sem erro.
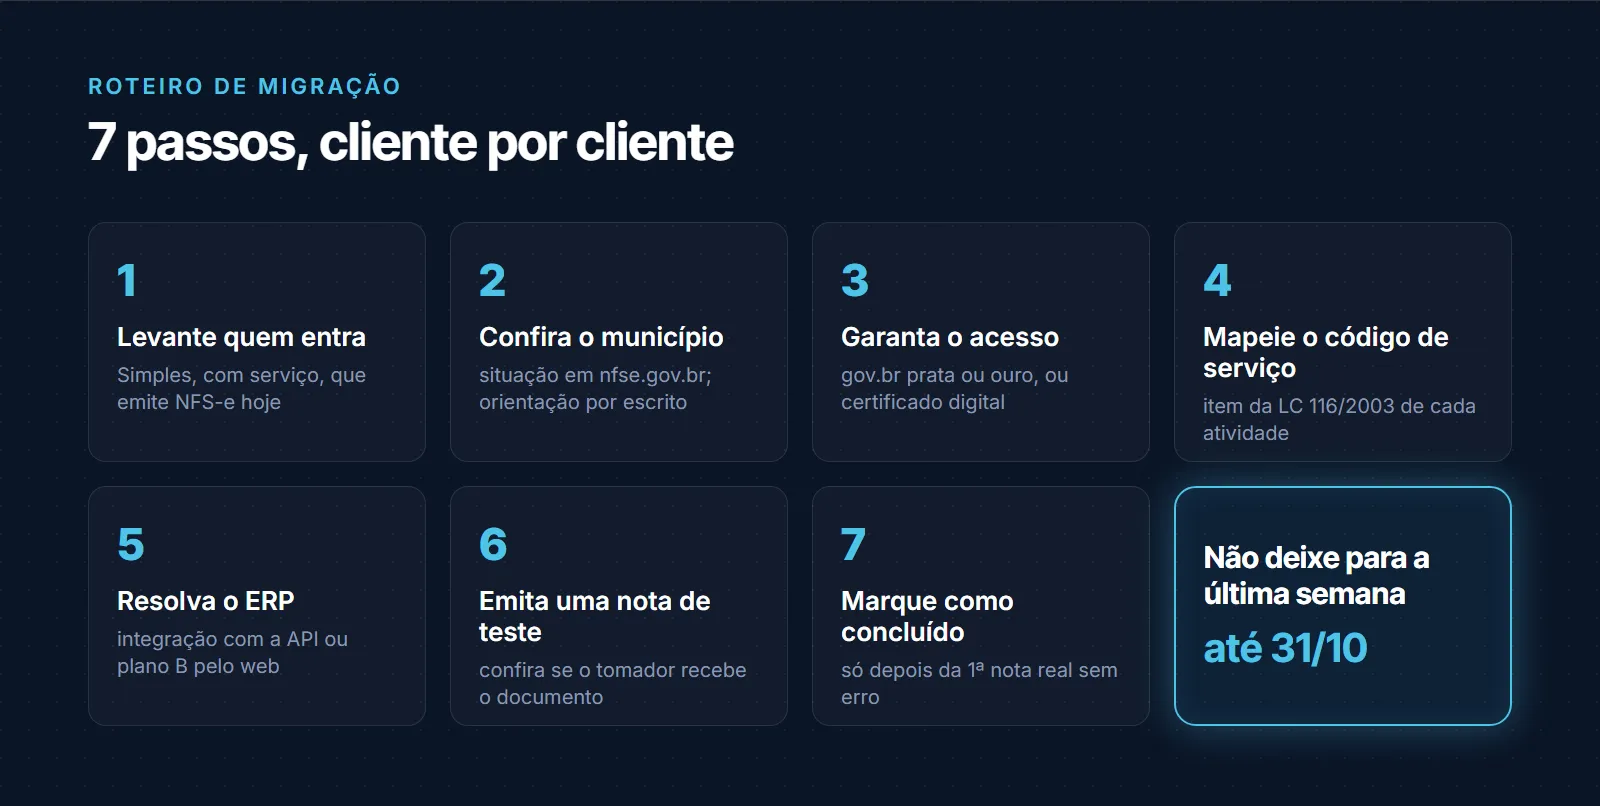
Não deixe para a última semana de outubro. Todo o Simples de serviço do país vai estar tentando a mesma coisa ao mesmo tempo.
Como transformar isso em tarefa, não em risco
O jeito mais confiável de não perder nenhum cliente nessa transição é tratar a migração como tarefa registrada, com data e responsável, e não como algo para lembrar de cabeça ou controlar numa planilha que só uma pessoa atualiza.
O TarefaContábil cadastra essa migração como tarefa, uma vez por cliente, e avisa automaticamente por e-mail e WhatsApp quando o prazo está perto de vencer. Assim o escritório sabe exatamente quais clientes já migraram e quais ainda faltam, sem depender de planilha paralela.
Confira em tarefascontabeis.syncrova.com.br.
Se a sua carteira tem salão de beleza ou barbearia, veja também o que a NFS-e nacional muda para salão e barbearia.
Fontes: Receita Federal, ago/2026; Contábeis, ago/2026.
Produtos relacionados a este post