Pix Automático: cobrança recorrente sem boleto todo mês
Academia, escola de idiomas, clínica com plano mensal, assinatura de cesta, mensalidade de clube. Toda empresa que cobra o mesmo cliente todo mês conhece a rotina: gerar o boleto ou mandar a chave Pix, lembrar o cliente, esperar o pagamento e cobrar quem esqueceu. O Pix Automático, lançado pelo Banco Central em 16 de junho de 2025, foi criado pra tirar essa rotina do caminho.
Este post explica como ele funciona, o que muda pra empresa e pro cliente, quando ele faz sentido e o que conferir antes de contratar.
O que é o Pix Automático
É uma forma de cobrança recorrente dentro do Pix. Em vez de o cliente fazer um Pix a cada mês, ele autoriza uma vez, no aplicativo do próprio banco, e a partir daí os pagamentos são debitados da conta dele nas datas combinadas.
A ideia lembra o débito automático, com uma diferença importante: no débito automático tradicional, a empresa precisa de convênio com cada banco em que tem cliente. No Pix Automático, a empresa contrata o serviço com o banco dela, e a cobrança chega a cliente de qualquer banco que participa do Pix.
Como funciona, passo a passo
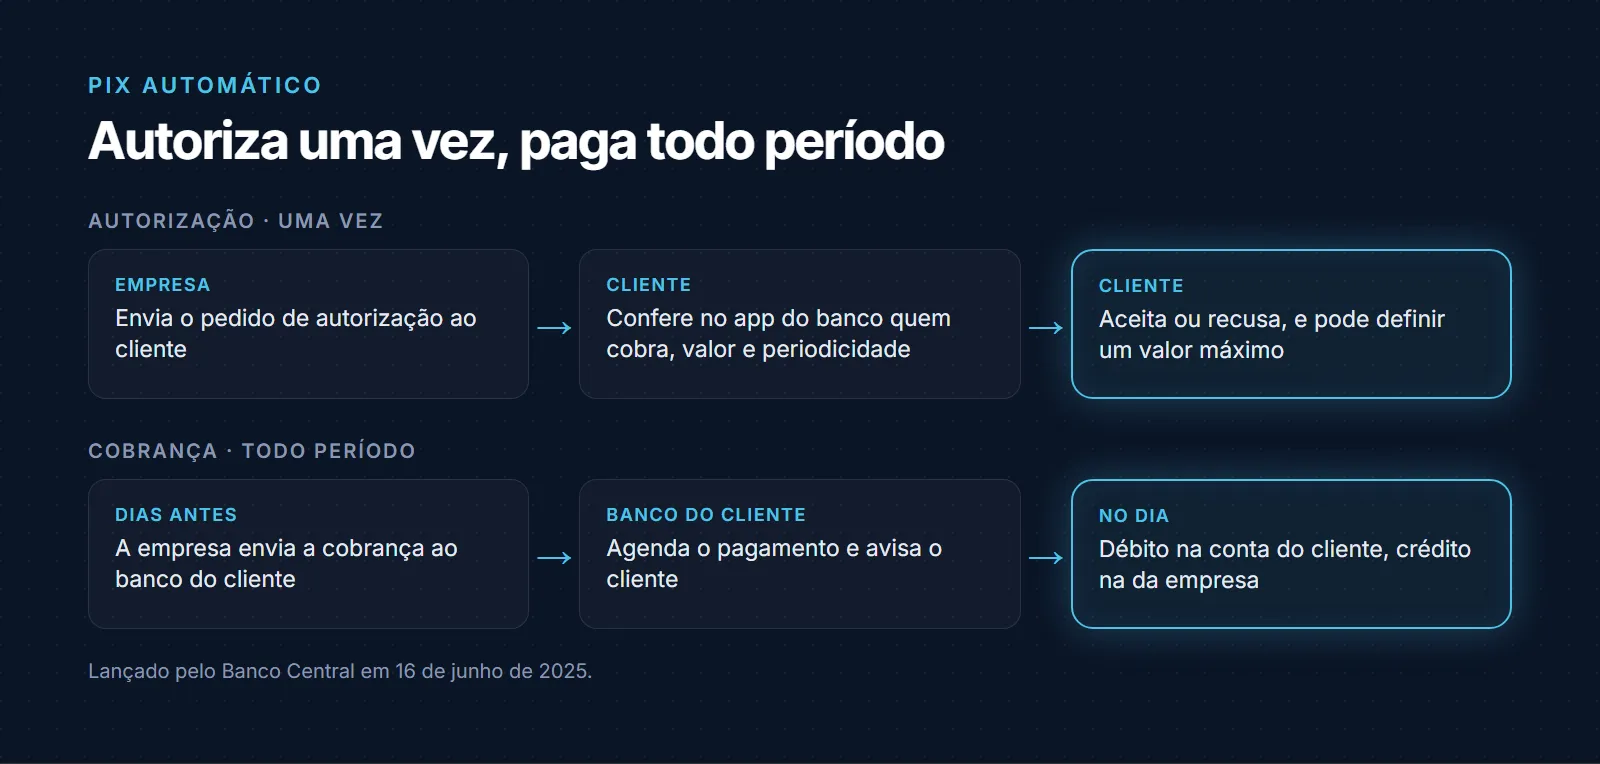
O fluxo tem duas etapas. A autorização acontece uma vez. A cobrança se repete a cada período.
Na autorização:
- A empresa envia o pedido de autorização ao cliente.
- O cliente recebe o pedido no aplicativo do banco dele e confere quem está cobrando, o valor e a periodicidade.
- O cliente aceita ou recusa. Se aceitar, pode definir um valor máximo para as cobranças.
A cada cobrança:
- Nos dias anteriores ao vencimento, a empresa envia a cobrança ao banco do cliente.
- O banco agenda o pagamento e avisa o cliente, que pode conferir antes.
- No dia combinado, o valor é debitado da conta do cliente e cai na conta da empresa.
O cliente continua no controle
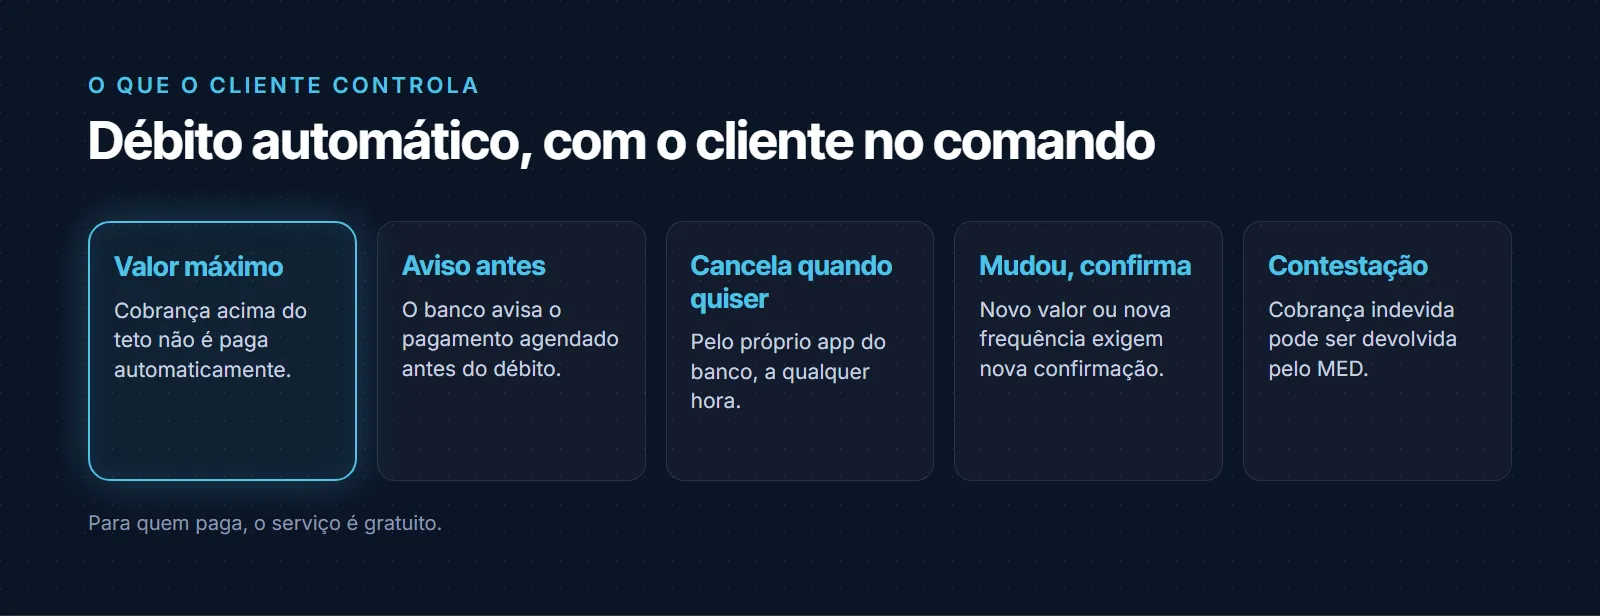
Um dos motivos de o débito automático ter fama ruim é a sensação de que o cliente perde o controle da própria conta. O Pix Automático foi desenhado pra evitar isso:
- Valor máximo: o cliente pode definir um teto. Cobrança acima dele não é paga automaticamente.
- Aviso antes: o banco avisa sobre o pagamento agendado antes do débito.
- Cancelamento a qualquer hora: a autorização pode ser cancelada pelo próprio aplicativo do banco.
- Mudança exige nova confirmação: se a empresa mudar o valor ou a frequência, o cliente precisa confirmar de novo.
- Contestação: em caso de cobrança indevida, o cliente pode pedir a devolução pelo Mecanismo Especial de Devolução (MED), pelo próprio banco.
Para quem paga, o serviço é gratuito.
Quando ele serve, e quando não serve
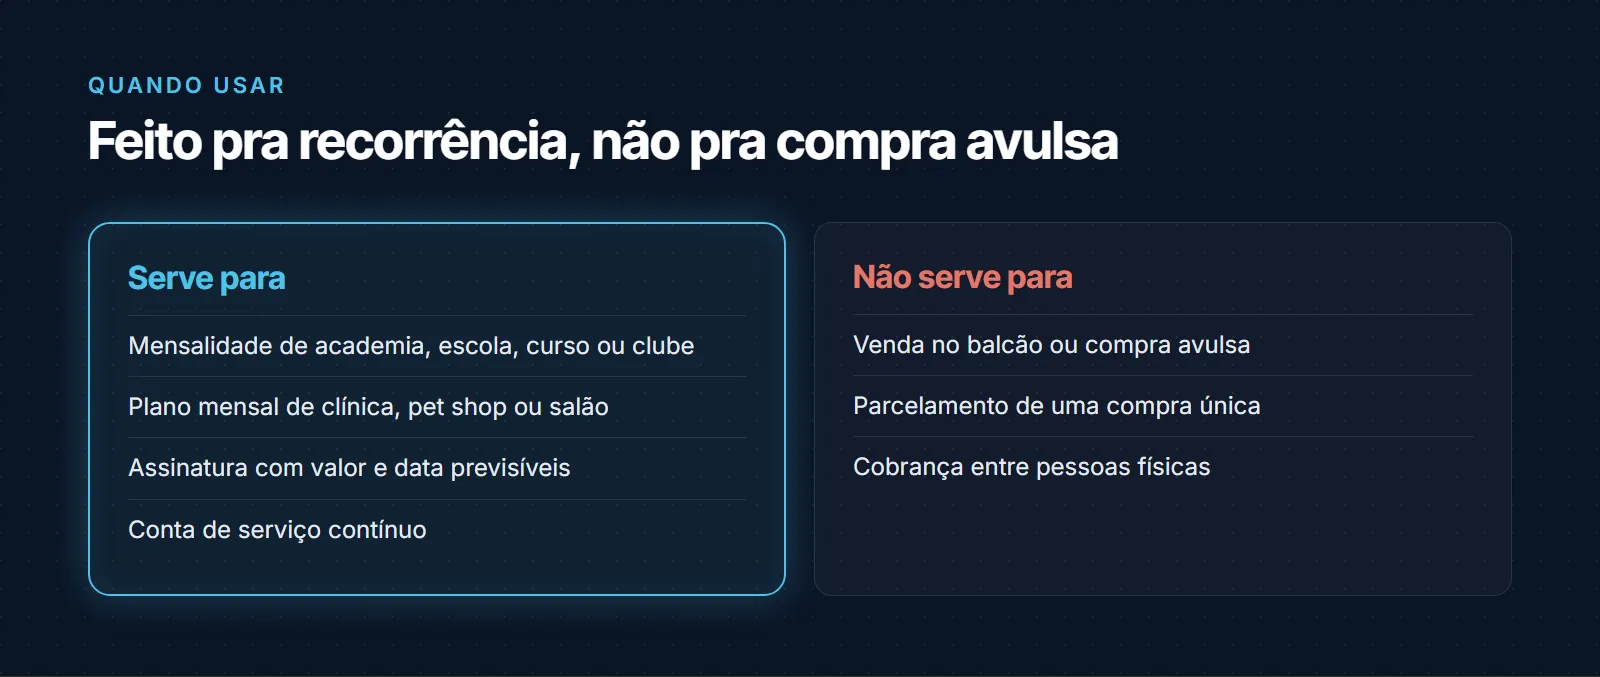
O Pix Automático é feito pra cobrança com recorrência definida. Ele não serve pra compra avulsa nem pra pagamento entre pessoas físicas: quem recebe é sempre uma empresa.
Serve bem para:
- Mensalidade de academia, escola, curso ou clube.
- Plano mensal de clínica, pet shop ou salão.
- Assinatura de produto ou serviço com valor e data previsíveis.
- Conta de serviço contínuo, como internet, água ou energia.
Não serve para:
- Venda no balcão ou compra que o cliente faz quando quer.
- Parcelamento de uma compra única, que tem outras formas de cobrança.
- Cobrança de pessoa física para pessoa física.
O que muda pra pequena empresa
Pra quem cobra mensalidade, três coisas mudam de verdade:
Menos cobrança manual. O cliente que autorizou não precisa lembrar de pagar, e a empresa não precisa lembrar de cobrar. O trabalho de mandar boleto, conferir pagamento e correr atrás de quem esqueceu diminui.
Previsão de caixa. Com as autorizações ativas, a empresa sabe quanto deve entrar em cada data. Fica mais fácil planejar o pagamento de fornecedores e da folha.
Atraso por esquecimento cai. Parte da inadimplência em mensalidade não é falta de dinheiro, é esquecimento. Esse tipo de atraso tende a diminuir quando o pagamento é automático. A inadimplência por falta de saldo continua existindo: se não há dinheiro na conta, o débito não acontece.
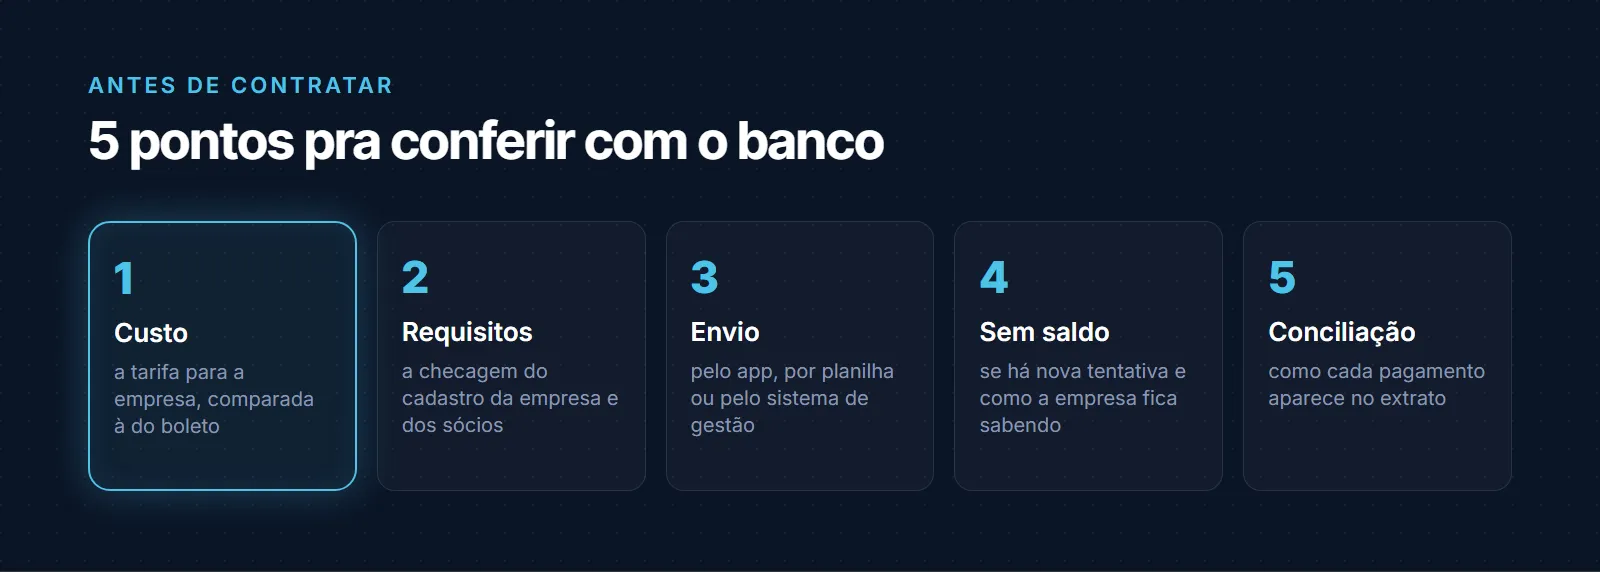
Antes de contratar: 5 pontos pra conferir com o banco
O Pix Automático é contratado pela empresa no banco ou na instituição em que ela tem conta. Antes de fechar, vale perguntar:
1. Quanto custa pra empresa. Pra quem paga é gratuito, mas o banco pode cobrar tarifa da empresa recebedora. Compare com o custo atual do boleto.
2. Quais requisitos o banco exige. O banco faz uma checagem do cadastro da empresa e dos sócios antes de liberar o serviço.
3. Como a empresa envia as cobranças. Pelo aplicativo do banco, por planilha ou integrado ao sistema de gestão. Isso define quanto trabalho manual sobra.
4. O que acontece sem saldo. Se o banco faz novas tentativas de débito e como a empresa fica sabendo do pagamento que não aconteceu.
5. Como fica a conciliação. Como cada pagamento aparece no extrato e se dá pra identificar qual cliente pagou qual mensalidade.
Recorrência, quando funciona, é o que segura a receita de um pequeno negócio mês a mês. Os posts sobre recorrência no pet shop e sobre fidelização no salão mostram o outro lado: como fazer o cliente voltar.
Sistema e cobrança no mesmo lugar
A Syncrova desenvolve aplicativos web para a pequena e média empresa, cada um pensado para um segmento: varejo, pet shop, salão, barbearia, espaço de eventos, restaurante e produtor rural. Cadastro de clientes, venda e financeiro ficam no mesmo sistema, com a informação da empresa num lugar só.
O primeiro mês você usa antes de pagar. Conheça os aplicativos em syncrova.com.br.
Fontes: Banco Central do Brasil, Pix Automático; Contábeis, Pix Automático torna-se obrigatório para bancos em todo o país.