Split payment: testes começam em 15 de outubro
Na quinta-feira, 15 de outubro de 2026, a Receita Federal começa a etapa de testes da Plataforma Pública do Split Payment. O comunicado oficial é de 30 de setembro. A primeira reação de muita gente é achar que o recolhimento do IBS e da CBS vai mudar agora. Não vai. Mas o teste mostra como o mecanismo vai funcionar, e o escritório que entender isso antes explica melhor ao cliente o que vem em 2027.
O que é o split payment
O split payment é o mecanismo da Reforma Tributária que separa o IBS e a CBS no momento do pagamento. Em vez de a empresa recolher esses tributos só depois, na apuração, o valor do tributo é separado na liquidação financeira da venda e segue direto para o Fisco. Quem faz essa separação é o meio de pagamento (banco, instituição de pagamento), por meio de uma plataforma pública criada para isso.
Esses intermediários são chamados de PSPs, prestadores de serviços de pagamento. É com eles que a Receita está testando a integração agora.
Quem testa e quando
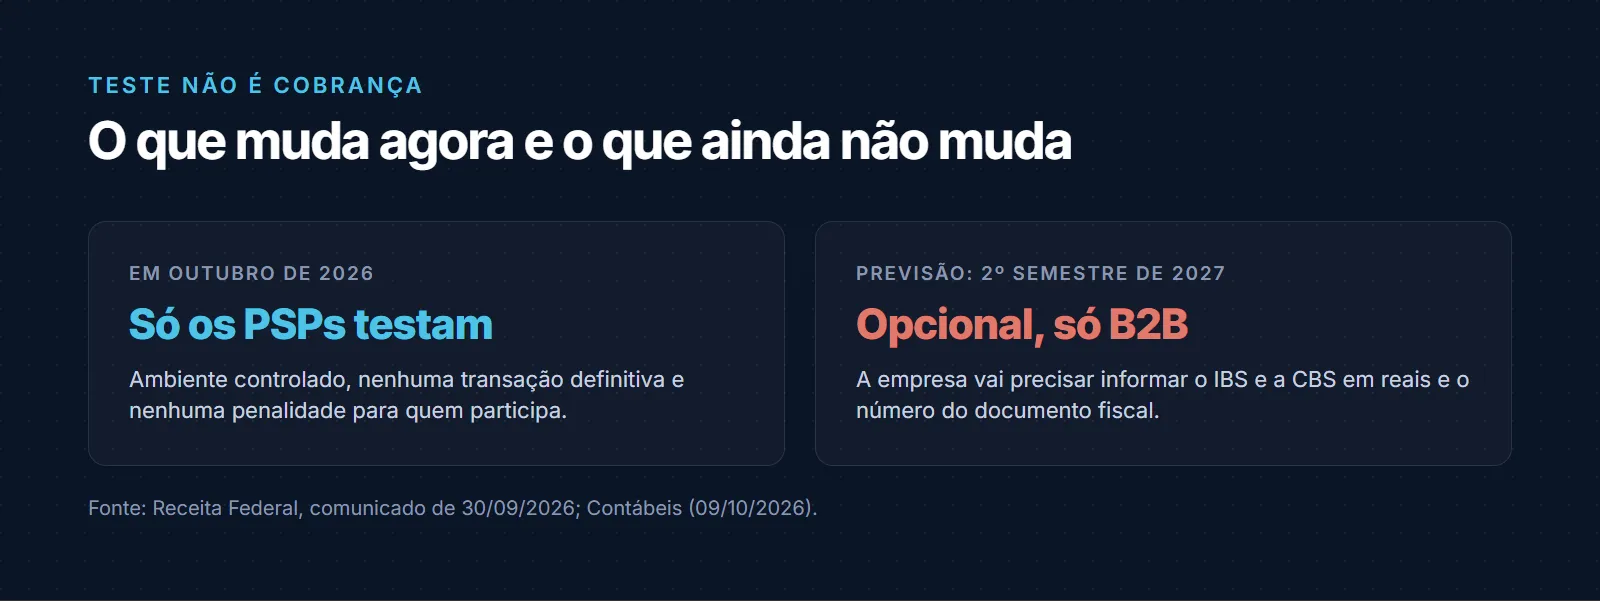
Os testes são entre os PSPs e a Plataforma Pública, em ambiente controlado. Não é um teste com empresas nem com consumidores. Segundo o comunicado da Receita Federal:
- Nenhuma transação é processada pelo split payment de forma definitiva durante os testes.
- Os PSPs participantes não ficam sujeitos a penalidade nesse período.
- O objetivo é validar e aprimorar a integração antes da entrada em operação.
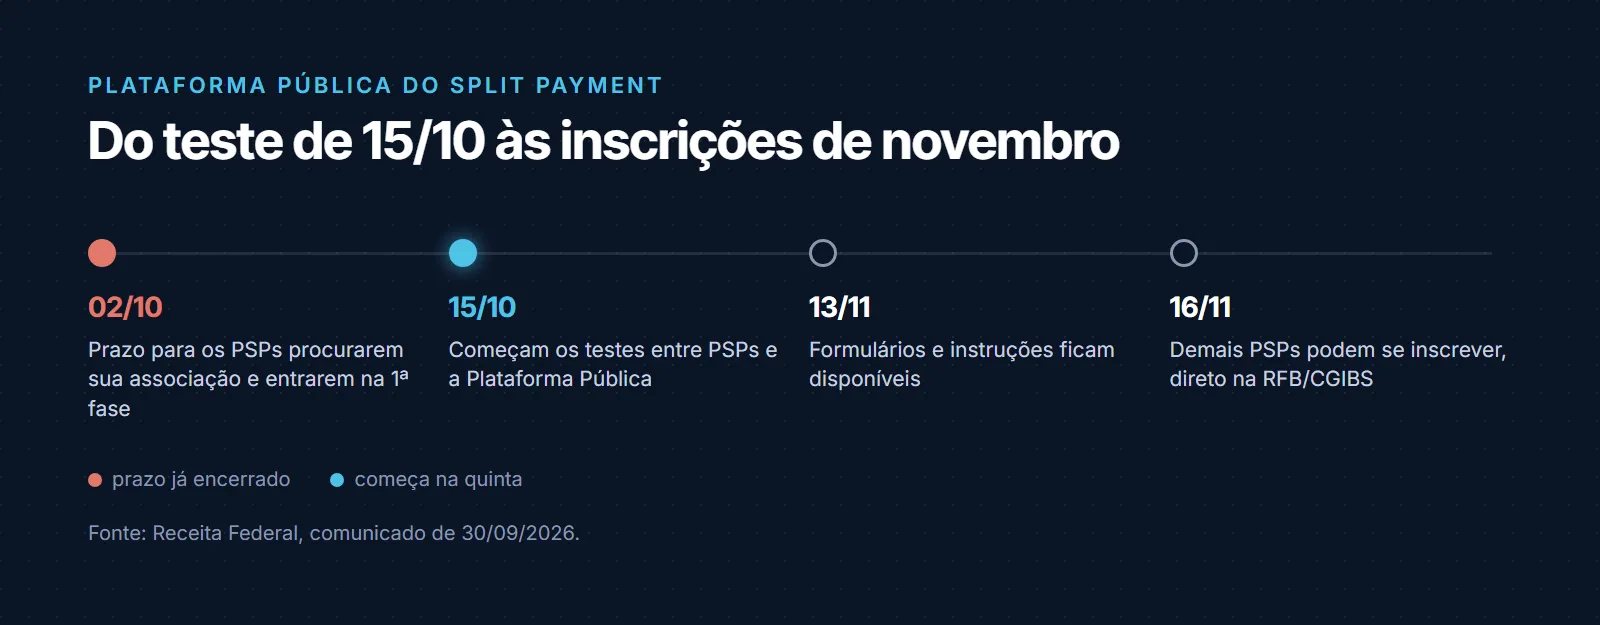
A fila de participação tem datas próprias. Os PSPs que queriam entrar na primeira fase tinham até 2 de outubro para procurar sua associação representativa e formalizar a indicação junto à Confederação Nacional das Instituições Financeiras (Fin). Os demais podem se inscrever a partir de 16 de novembro, direto na Receita Federal e no Comitê Gestor do IBS (RFB/CGIBS), com formulários e instruções disponíveis desde 13 de novembro.
Dois tipos de split, conforme quem informa o dado
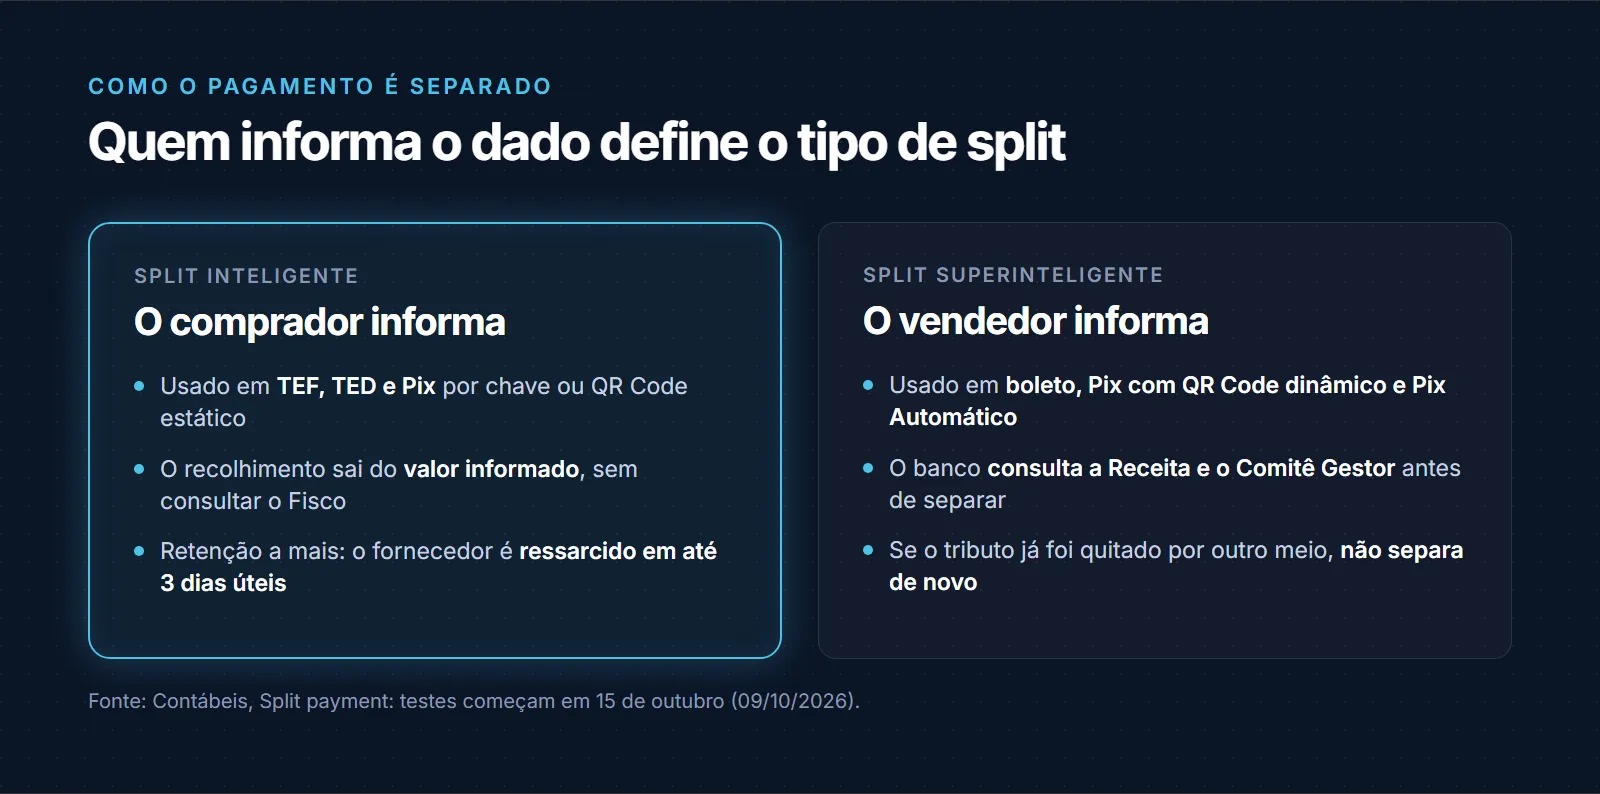
Para separar o tributo, o meio de pagamento precisa saber quanto de IBS e de CBS há na venda, em reais, e qual é o documento fiscal dela. Quem informa isso define o tipo de split, segundo a cobertura especializada do Contábeis:
- Split inteligente: o comprador preenche os dados. Vale para TEF, TED e Pix por chave ou QR Code estático. O recolhimento é calculado pelo valor informado, sem consulta aos órgãos de governo. Se for retido mais do que o devido, o fornecedor deve ser ressarcido em até três dias úteis.
- Split superinteligente: o vendedor informa os dados. Vale para boleto, Pix com QR Code dinâmico e Pix Automático. O banco consulta a Receita Federal e o Comitê Gestor do IBS para ver se o tributo já foi quitado por outro meio, como o abatimento com créditos, e só separa o que ainda faltar.
Um ponto prático: se os campos não forem preenchidos, a transação é concluída normalmente, sem a separação. Ou seja, o mecanismo depende de a venda, a nota e o pagamento estarem ligados na ponta.
Teste não é cobrança
Pelo que está publicado, o split payment deve ficar disponível no segundo semestre de 2027, de início de forma opcional e só nas operações entre empresas (B2B). O MEI fica de fora, porque só há valor a separar em operações com IBS e CBS.
Então, para o cliente do seu escritório, nada muda em outubro. O que muda é o prazo para se preparar. Quem emite nota, recebe por Pix e boleto e tem sistema fiscal separado do financeiro vai precisar que esses três lados conversem.
Por que isso importa para o fluxo de caixa
Hoje a empresa recebe o valor cheio da venda e paga o tributo depois. Com o split, parte do valor deixa de passar pelo caixa dela, porque o tributo é separado já na liquidação. Isso muda a conta de capital de giro, principalmente para quem vende a prazo e depende do dinheiro da venda para pagar fornecedor.
O Ministro da Fazenda defendeu publicamente que o split não prejudica o caixa das empresas, e o ponto segue em debate. Para o escritório, o caminho seguro é o mesmo nos dois cenários: simular o impacto por cliente antes de a regra valer, em vez de descobrir na primeira apuração.
Roteiro para o escritório
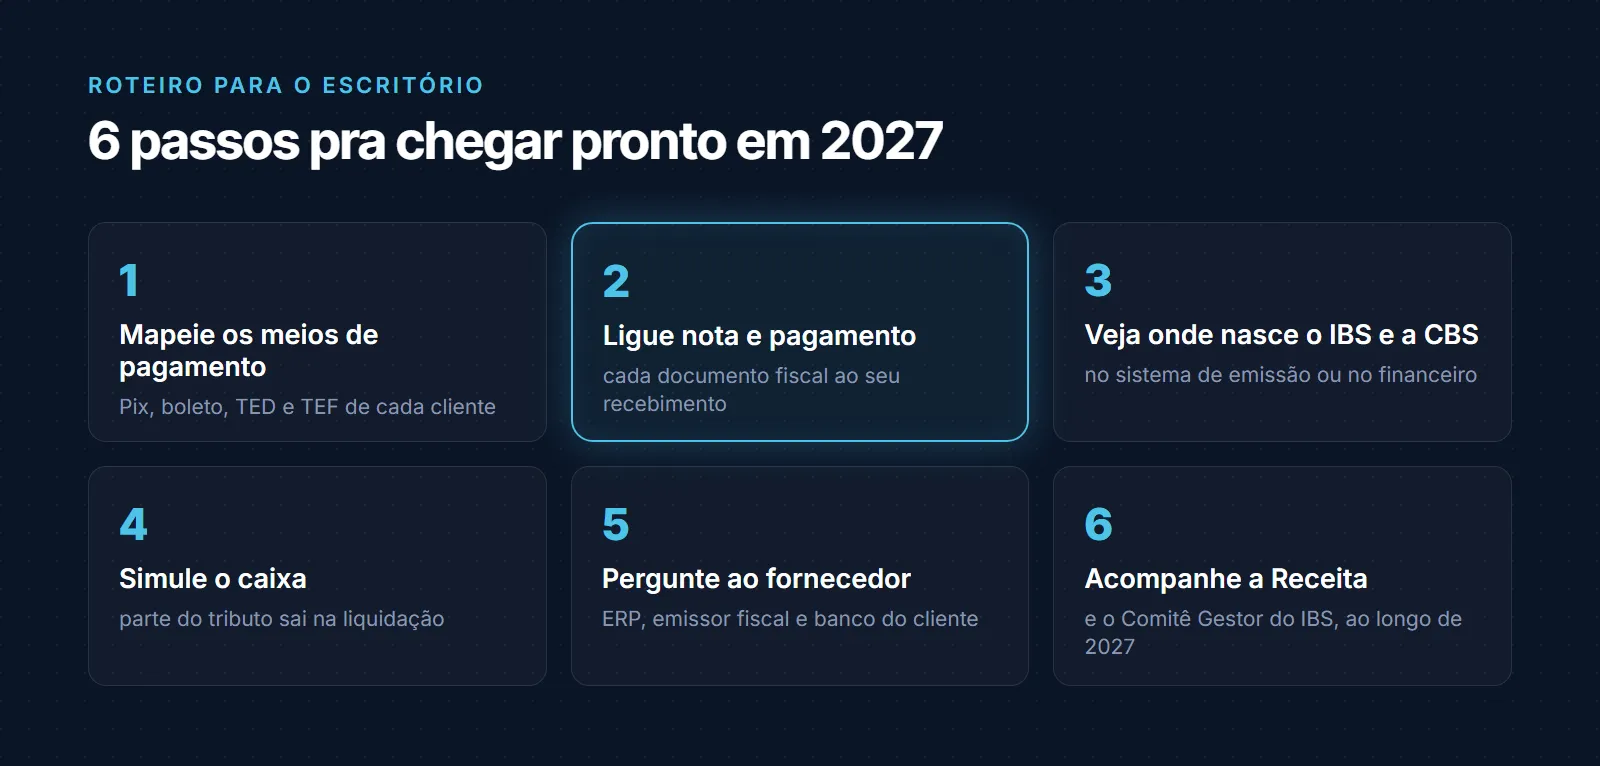
1. Mapeie os meios de pagamento. Para cada cliente, veja o que ele usa: Pix, boleto, TED, TEF. O tipo de split muda conforme o meio.
2. Ligue a nota ao pagamento. O mecanismo depende de o documento fiscal estar vinculado ao recebimento. Veja onde essa ligação já existe e onde está solta.
3. Descubra onde nasce o IBS e a CBS. Se o valor sai do sistema de emissão ou do financeiro, e se os dois conversam.
4. Simule o caixa. Faça a conta de quanto do recebimento deixaria de ficar disponível no dia, por cliente, em uma venda típica.
5. Pergunte ao fornecedor. ERP, emissor fiscal e banco do cliente: quando vão suportar a informação do tributo e como.
6. Acompanhe a Receita e o Comitê Gestor. As regras técnicas ainda estão sendo validadas. Veja também como o prazo do IBS e da CBS na NFS-e muda por regime, porque o split depende desses dados na nota.
Como manter isso sob controle na carteira
O risco aqui não é técnico, é de esquecimento: são vários clientes, cada um com meios de pagamento e sistemas diferentes, e uma regra que só vale daqui a um ano. O TarefaContábil ajuda nessa parte de organização: você cria uma tarefa recorrente por cliente, como "revisar meios de pagamento e ligação nota-recebimento", com data, responsável e aviso por e-mail e WhatsApp antes do prazo. Ele não faz a integração com bancos nem calcula o split. O que ele faz é garantir que a revisão aconteça em cada cliente, no mês certo, em vez de depender da memória de quem atende.
Confira em tarefascontabeis.com.br.
Fontes: Receita Federal, comunicado de 30/09/2026 sobre a etapa de testes da Plataforma Pública do Split Payment; Contábeis, Split payment: testes começam em 15 de outubro (09/10/2026); Contábeis, Ministro da Fazenda defende split payment (09/10/2026).
Produtos relacionados a este post