NFS-e: o prazo de IBS e CBS muda por regime
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026 (DOU de 31/07), definiu o cronograma oficial de implementação dos documentos fiscais eletrônicos da Reforma Tributária do Consumo. Para a NFS-e, isso significa que as informações de IBS e CBS passaram a ser exigidas dentro da nota, não só na nota fiscal de produto. O detalhe que pega escritório desprevenido: a data não é a mesma pra todo cliente.
Quatro ondas, um calendário só
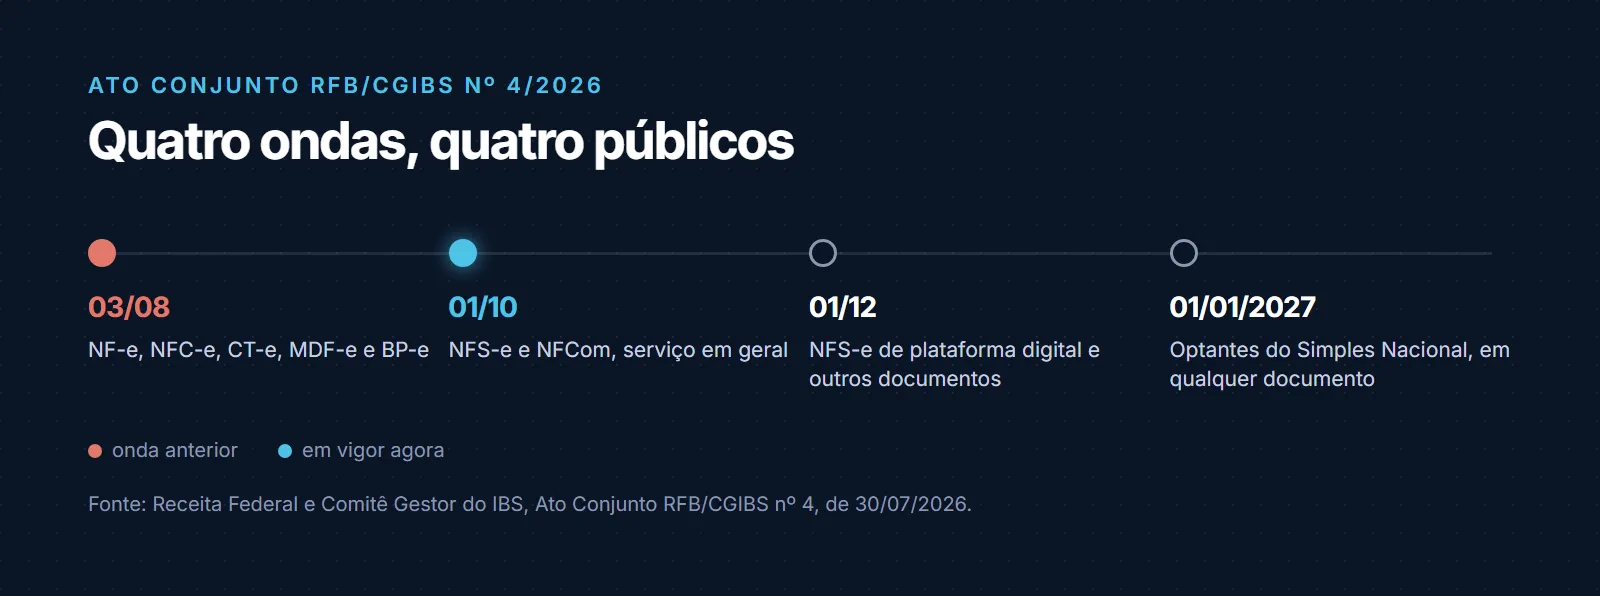
O ato conjunto organiza a entrada em vigor em quatro ondas, por tipo de documento e por regime do emissor:
- 3 de agosto de 2026: NF-e, NFC-e, CT-e, MDF-e e BP-e.
- 1º de outubro de 2026: NFS-e e NFCom, para prestação de serviços em geral.
- 1º de dezembro de 2026: NFS-e para serviços intermediados por plataforma digital, além de outros documentos (NF-e para quem não é contribuinte de ICMS, operações com imóveis, água e gás).
- 1º de janeiro de 2027: optantes do Simples Nacional, em qualquer um dos documentos acima.
Quem está fora do Simples já começou
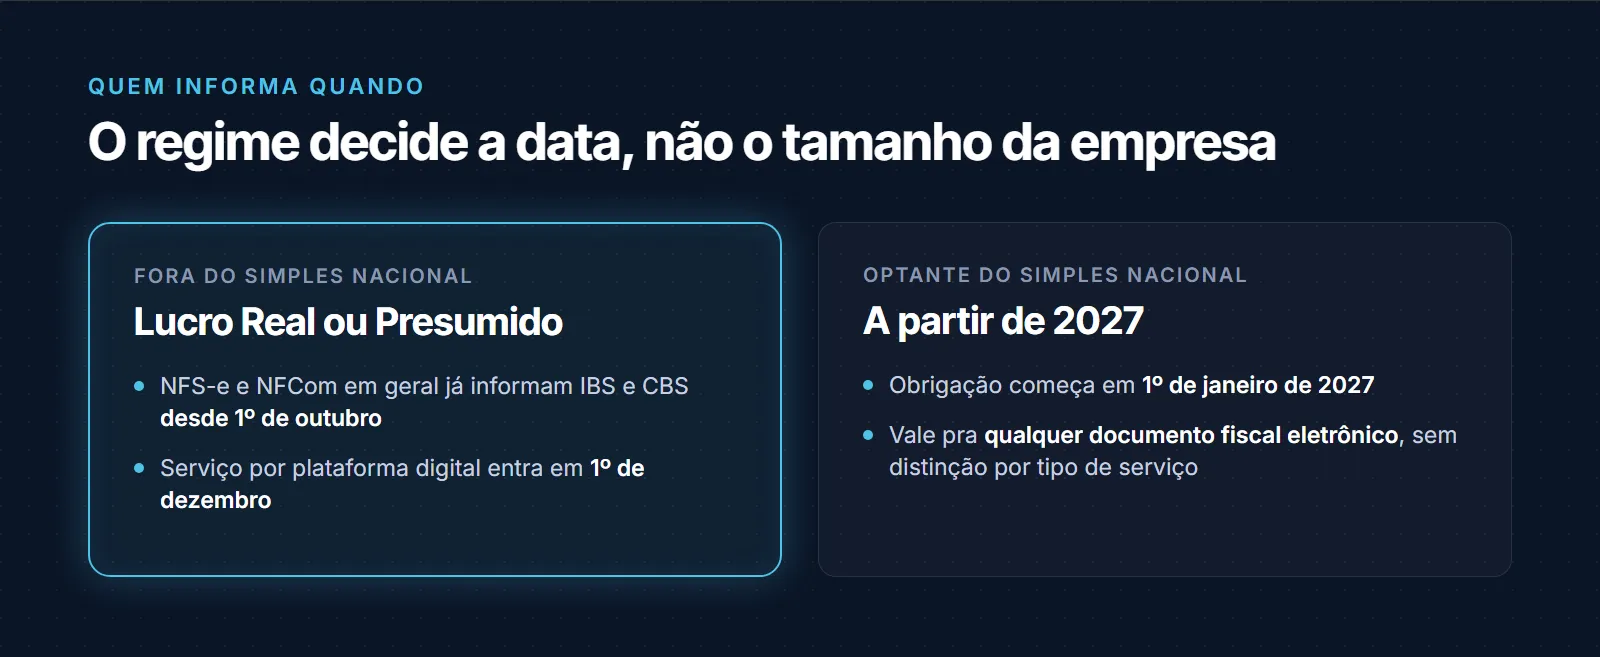
Para quem presta serviço em geral e apura pelo Lucro Real ou Presumido, a obrigação de informar IBS e CBS na NFS-e já vale desde 1º de outubro. A primeira transmissão cobre o movimento do próprio mês de outubro de 2026. Não há distinção por faturamento aqui: o que importa é não estar no Simples Nacional e prestar serviço fora das categorias que entram em dezembro.
Plataforma digital entra em dezembro, Simples só em janeiro
Serviço vendido ou intermediado por plataforma digital segue um calendário próprio: a obrigação começa em 1º de dezembro de 2026, junto com outros documentos que não são NFS-e (NF-e para não contribuintes de ICMS, imóveis, água e gás).
Já quem é optante do Simples Nacional tem prazo mais longo, mas sem exceção por tipo de documento: a exigência vale a partir de 1º de janeiro de 2027, para NFS-e, NF-e ou qualquer outro documento fiscal eletrônico que a empresa emita. Os leiautes para essa fase já foram publicados em 1º de setembro de 2026, então o prazo maior não é tempo pra esperar: é tempo pra testar o sistema de emissão antes de a obrigação pegar.
Faltar o dado não rejeita a nota, mas não é de graça
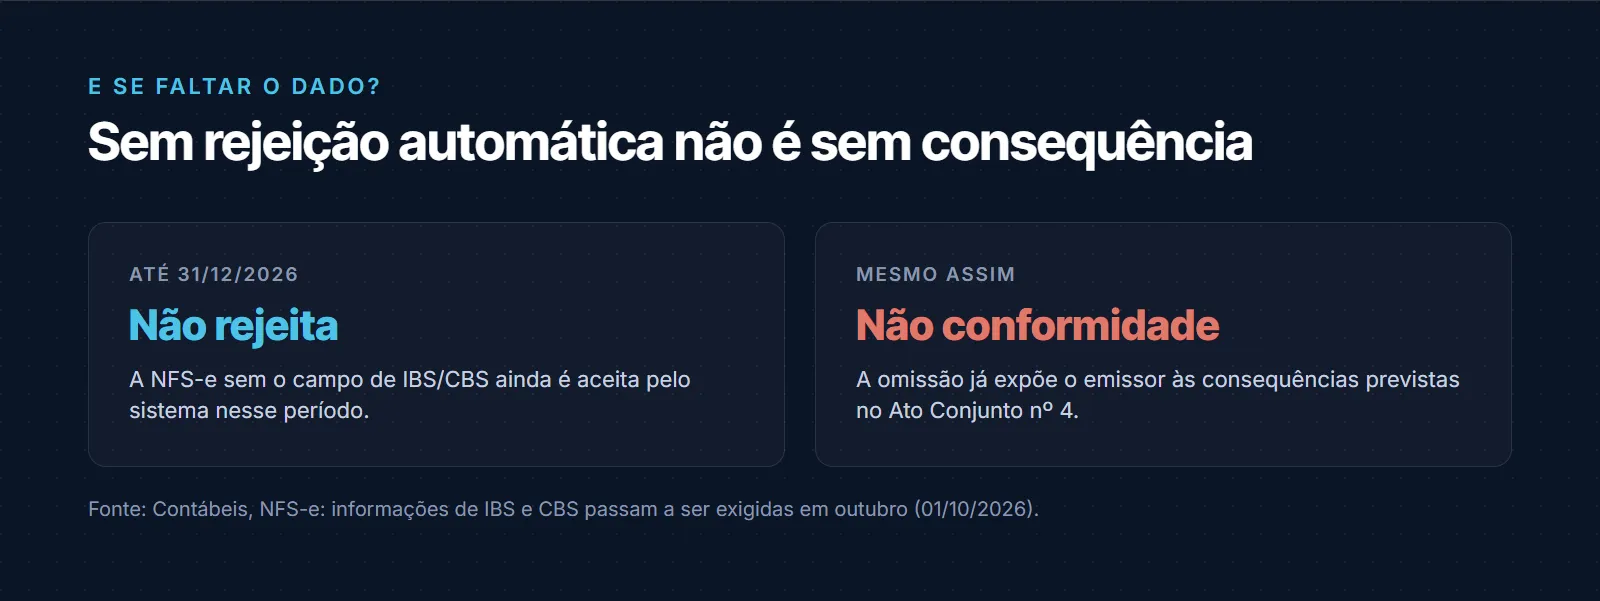
Uma dúvida comum é se a nota emitida sem o campo de IBS/CBS preenchido simplesmente não sai. Segundo a cobertura especializada sobre o mesmo ato conjunto, até 31 de dezembro de 2026 a ausência da informação não gera rejeição automática da NFS-e pelo sistema. Isso não quer dizer que está liberado: a omissão já é considerada não conformidade, e expõe o emissor às consequências previstas no próprio ato conjunto a partir do momento em que a fiscalização olhar pra aquele período.
Na prática, é uma janela pra ajustar o sistema sem travar a emissão, não uma prorrogação disfarçada. Depois de 2026, a tendência é o campo passar a ser cobrado na própria validação da nota, como já acontece com outros campos obrigatórios da NFS-e Nacional (ver o que já é obrigatório na NFS-e Nacional).
Roteiro para o escritório
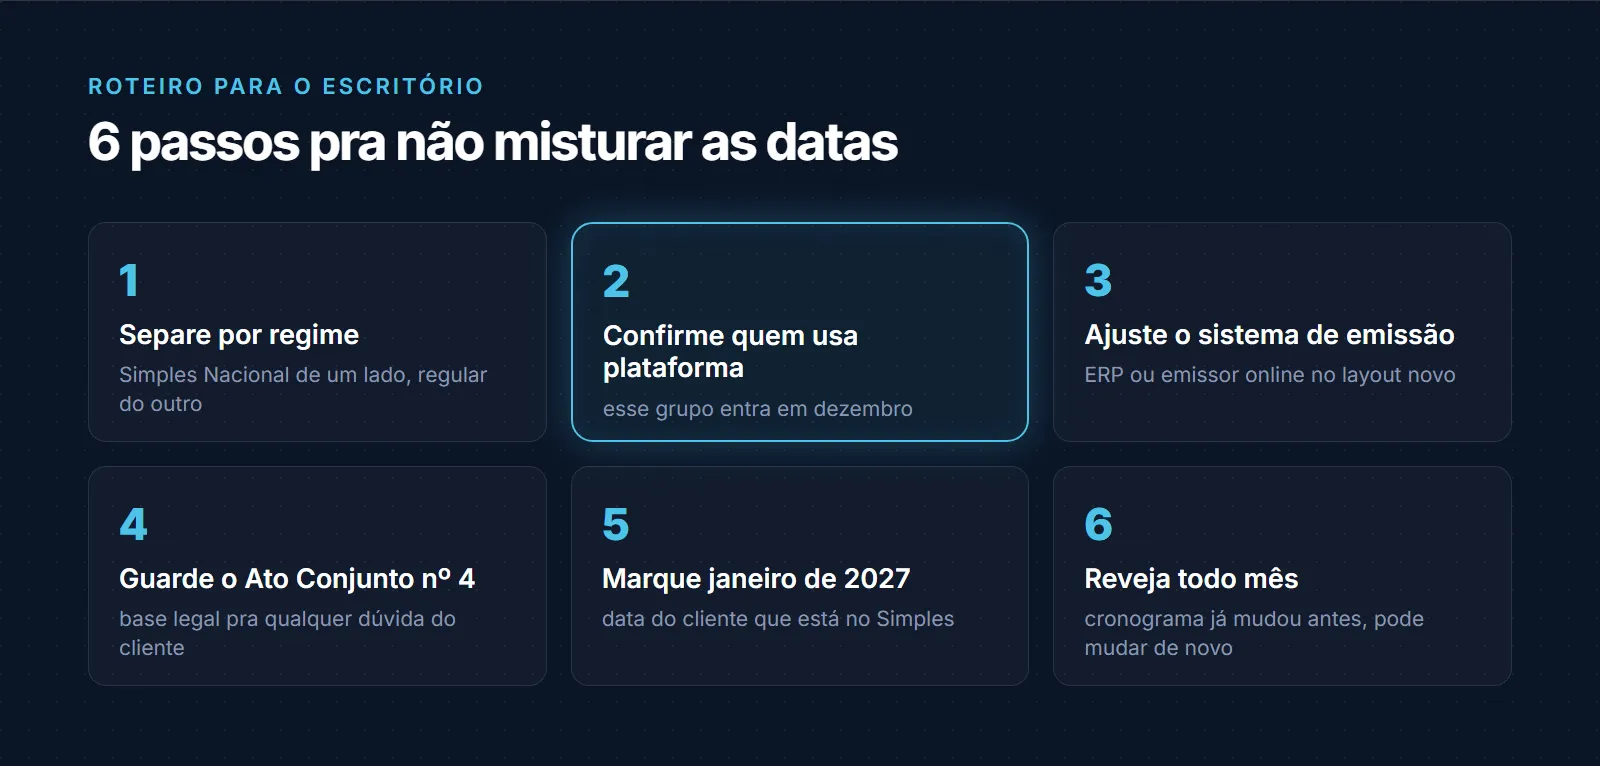
1. Separe os clientes por regime. Simples Nacional de um lado, Lucro Real ou Presumido do outro. A data que vale pra cada cliente depende dessa divisão antes de qualquer outra coisa.
2. Confirme quem fatura por plataforma digital. Esse grupo entra em dezembro, mesmo fora do Simples. Não dá pra tratar como se já estivesse valendo desde outubro.
3. Ajuste o sistema de emissão. ERP ou emissor online precisam estar no layout novo antes da data que vale pra cada cliente, não depois.
4. Guarde o Ato Conjunto nº 4 como referência. É a base legal pra responder qualquer dúvida do cliente sobre por que a data dele é diferente da do vizinho.
5. Marque 1º de janeiro de 2027 na agenda do cliente do Simples. É a mesma data em que outras obrigações de início de ano também costumam vencer.
6. Reveja o cronograma todo mês. O prazo de opção pelo Simples 2027 já mudou uma vez em setembro (ver a prorrogação da Resolução CGSN nº 194). Um ato conjunto pode ser ajustado da mesma forma.
Uma data por cliente, não uma regra só
O erro mais fácil de cometer aqui é aplicar uma única data pra toda a carteira. Um cliente do Simples que vende por aplicativo tem uma data; outro, no Lucro Presumido, com serviço comum, tem outra. Numa carteira com dezenas de clientes, essa diferença se perde se não estiver escrita em algum lugar além da memória de quem atende.
O TarefaContábil cadastra cada obrigação uma vez, vinculada ao regime e ao cliente certo, com recorrência automática e aviso por e-mail e WhatsApp quando o prazo se aproxima. A data de outubro, a de dezembro e a de janeiro de 2027 viram tarefas separadas, cada uma no cliente certo, em vez de uma regra genérica aplicada errada pra metade da carteira.
Confira em tarefascontabeis.com.br.
Fontes: Receita Federal e Comitê Gestor do IBS, cronograma de implementação dos documentos fiscais eletrônicos da Reforma Tributária do Consumo (julho/2026); Contábeis, NFS-e: informações de IBS e CBS passam a ser exigidas em outubro (01/10/2026).
Produtos relacionados a este post