Taxa da maquininha: quanto a venda no cartão rende de fato
A loja vendeu R$ 2.000 no dia. No fim do expediente, o relatório da frente de caixa mostra esse número. Mas o dinheiro que está na gaveta e na conta naquela noite é bem menor, e o que vai entrar nas próximas semanas também não chega a R$ 2.000. A diferença está em duas coisas que quase ninguém soma: a taxa da maquininha e o prazo de recebimento.
Este post mostra como essas duas coisas mudam o caixa da loja, o que a lei permite fazer com o preço por forma de pagamento e um roteiro curto pra conferir se a maquininha pagou o que devia.
A venda no cartão não entra inteira
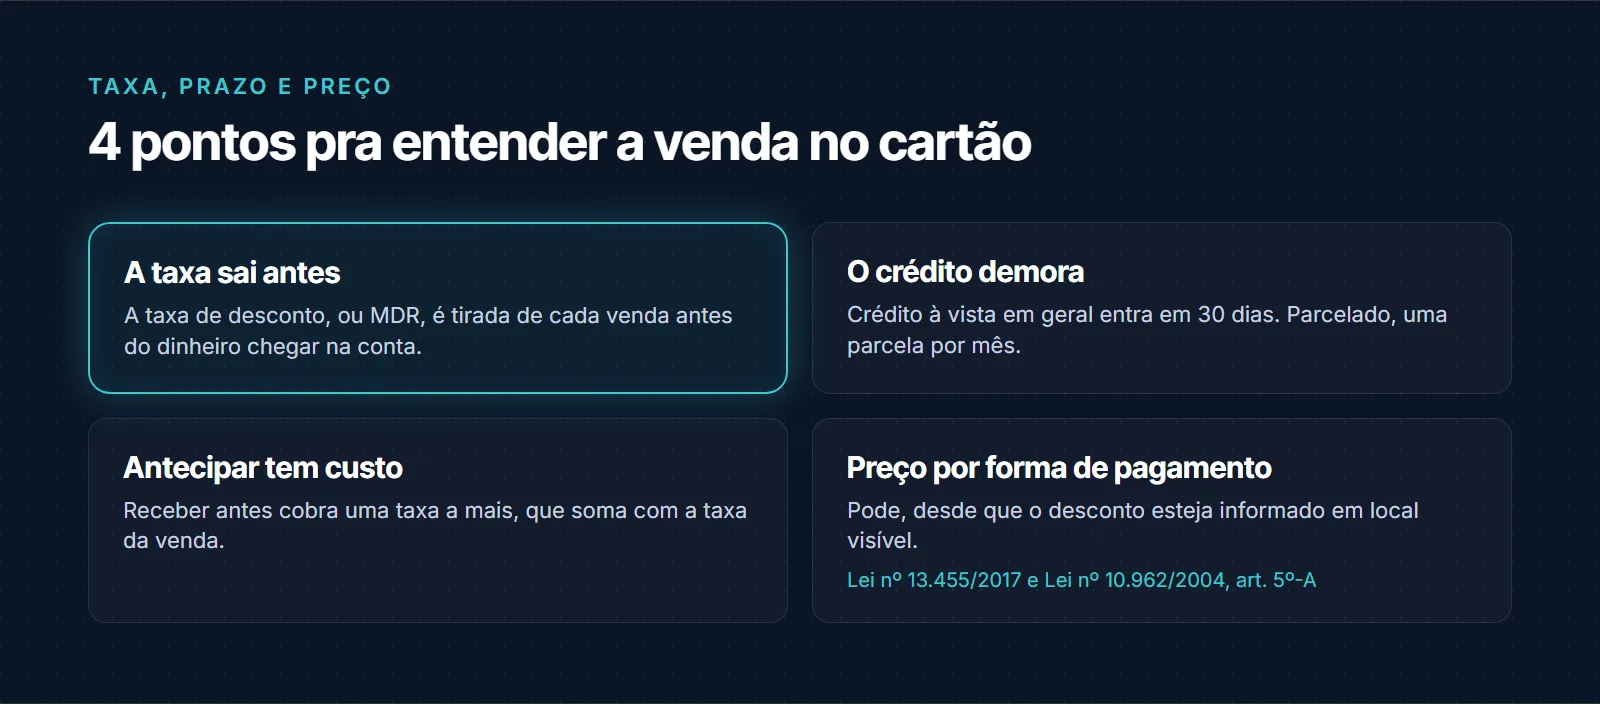
Toda venda no cartão paga uma taxa à empresa da maquininha, chamada de taxa de desconto ou MDR. Ela é um percentual descontado de cada venda, e muda conforme o tipo: débito costuma ter taxa menor, crédito à vista um pouco maior, crédito parcelado maior ainda. O valor exato depende do contrato de cada loja.
O ponto é que o valor que aparece na venda não é o valor que entra na conta. Uma venda de R$ 100 no crédito, com taxa de 3%, vira R$ 97. Parece pouco numa venda. No mês inteiro, é uma despesa fixa da loja que não aparece em nenhum boleto, porque é descontada antes do dinheiro chegar.
O dinheiro também não entra no mesmo dia
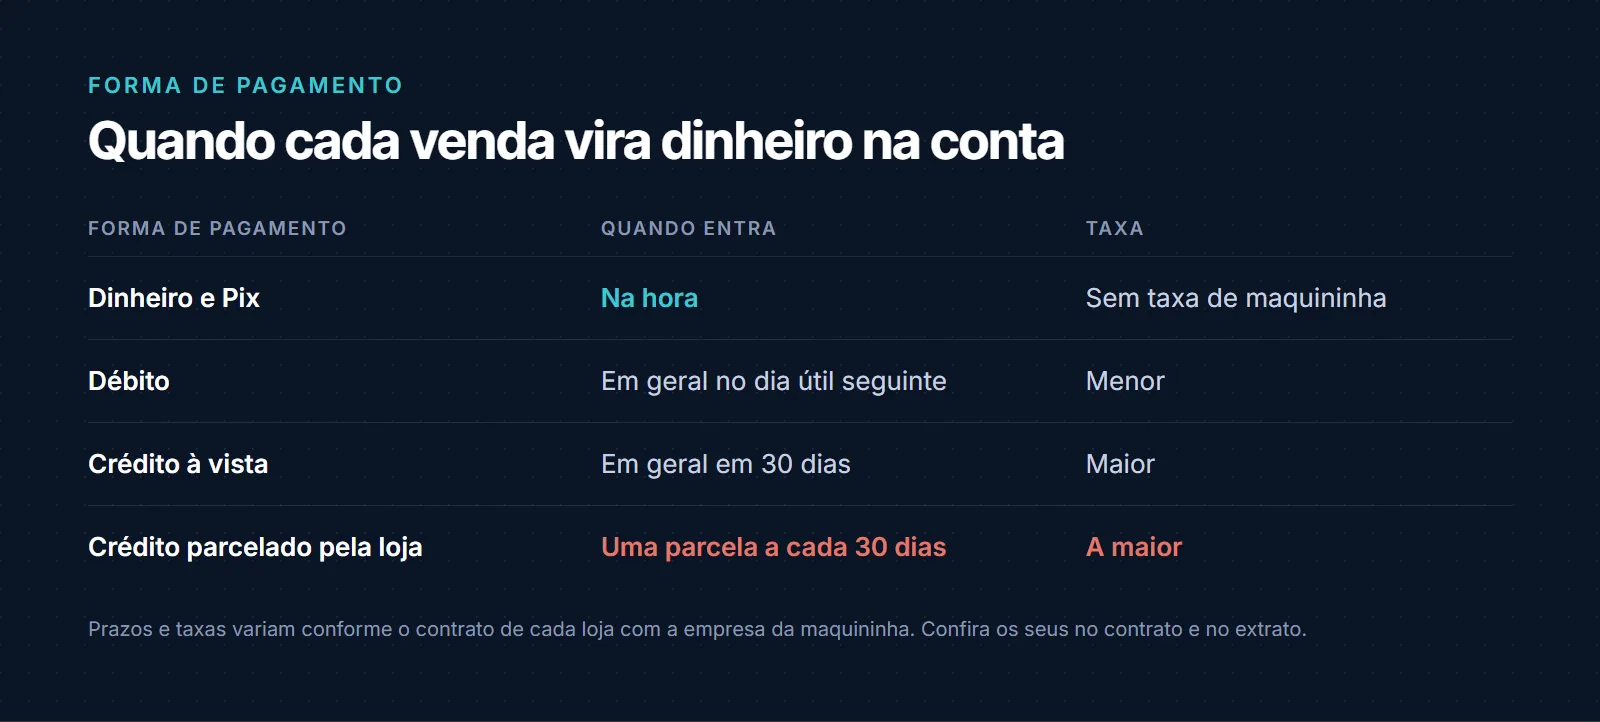
A segunda diferença é o prazo. Cada forma de pagamento tem um tempo pra virar dinheiro na conta:
- Dinheiro e Pix: na hora.
- Débito: em geral no dia útil seguinte.
- Crédito à vista: em geral em 30 dias.
- Crédito parcelado pela loja: uma parcela a cada 30 dias, até a última.
Os prazos variam por contrato e por empresa de maquininha, mas a lógica é sempre a mesma: quanto mais a loja vende no crédito, maior a parte do faturamento que só entra semanas depois. Enquanto isso, o boleto do fornecedor, o aluguel e a folha vencem na data de sempre.
Uma conta de exemplo
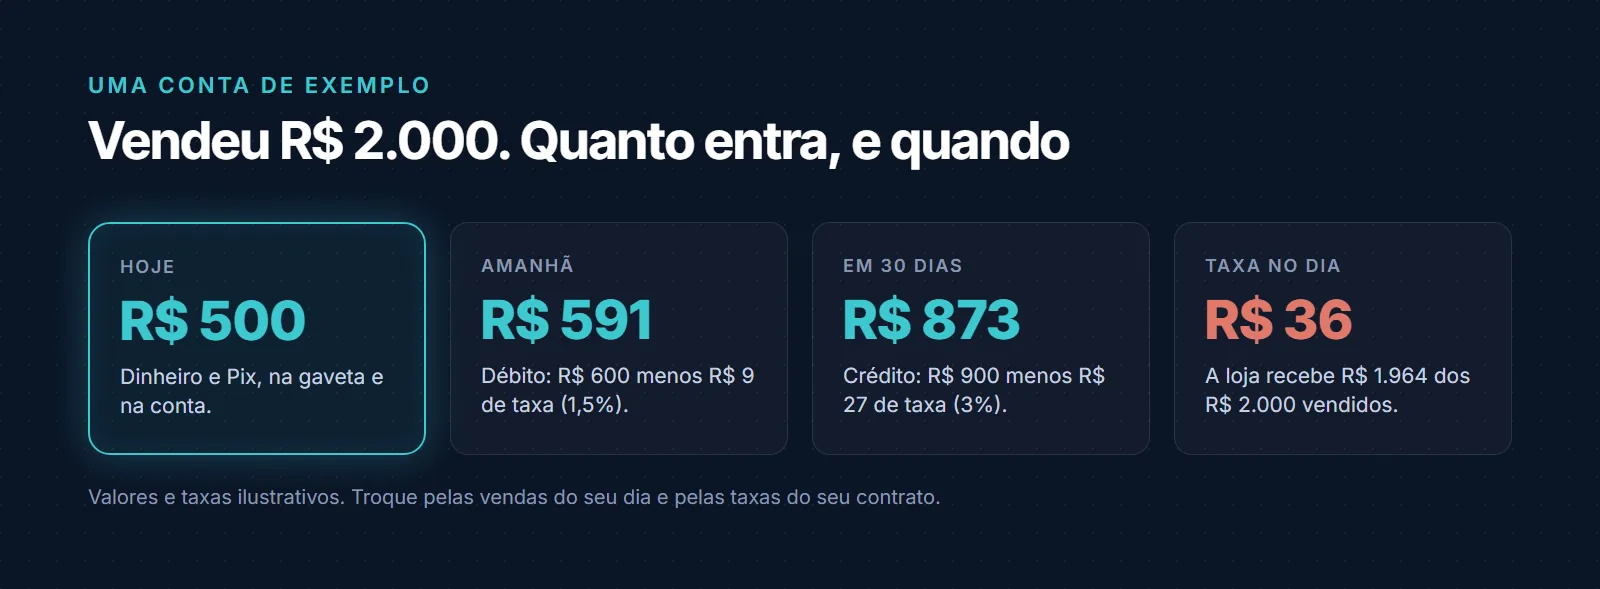
Imagine um dia com R$ 2.000 em vendas: R$ 500 em dinheiro e Pix, R$ 600 no débito e R$ 900 no crédito à vista. Com taxas de 1,5% no débito e 3% no crédito, o resultado fica assim:
- Hoje: R$ 500 na gaveta e na conta.
- Amanhã: R$ 591 do débito (R$ 600 menos R$ 9 de taxa).
- Daqui a 30 dias: R$ 873 do crédito (R$ 900 menos R$ 27 de taxa).
A loja vendeu R$ 2.000, recebe R$ 1.964 e só R$ 500 estão disponíveis no mesmo dia. Os R$ 36 de taxa são custo de venda, como a comissão de um vendedor. E os R$ 873 do crédito são dinheiro da loja que fica um mês parado.
Os números são só um exemplo. A taxa e o prazo da sua loja estão no contrato e no extrato da empresa da maquininha.
Antecipar tem custo
Quando o caixa aperta, a saída mais comum é antecipar os recebíveis: pedir pra empresa da maquininha pagar agora as vendas no crédito que entrariam só daqui a 30 dias ou mais. Funciona, mas não é de graça. A antecipação cobra uma taxa a mais, que soma com a taxa da venda.
Antecipar de vez em quando, pra cobrir uma conta pontual, é uma decisão de caixa. Antecipar todo mês, sem conta, é pagar duas vezes pela mesma venda. Antes de ligar a antecipação automática, vale saber quanto ela custa por mês no seu volume de vendas.
Preço diferente por forma de pagamento é permitido
Desde 2017, a lei permite que a loja cobre preço diferente conforme a forma de pagamento. A Lei nº 13.455/2017 autoriza a diferenciação de preços em função do prazo ou do instrumento de pagamento, como dar desconto no Pix ou no dinheiro em relação ao cartão.
A mesma lei exige transparência: o desconto oferecido por forma de pagamento precisa estar informado em local e formato visíveis ao cliente (Lei nº 10.962/2004, art. 5º-A, incluído pela Lei nº 13.455/2017). Ou seja, pode, desde que o cliente saiba antes de pagar, e não só na hora de passar o cartão.
Usar ou não esse desconto é uma decisão comercial. Mas ela só faz sentido quando a loja sabe quanto paga de taxa em cada forma de pagamento.
Roteiro: 5 passos pra conferir o que a maquininha pagou
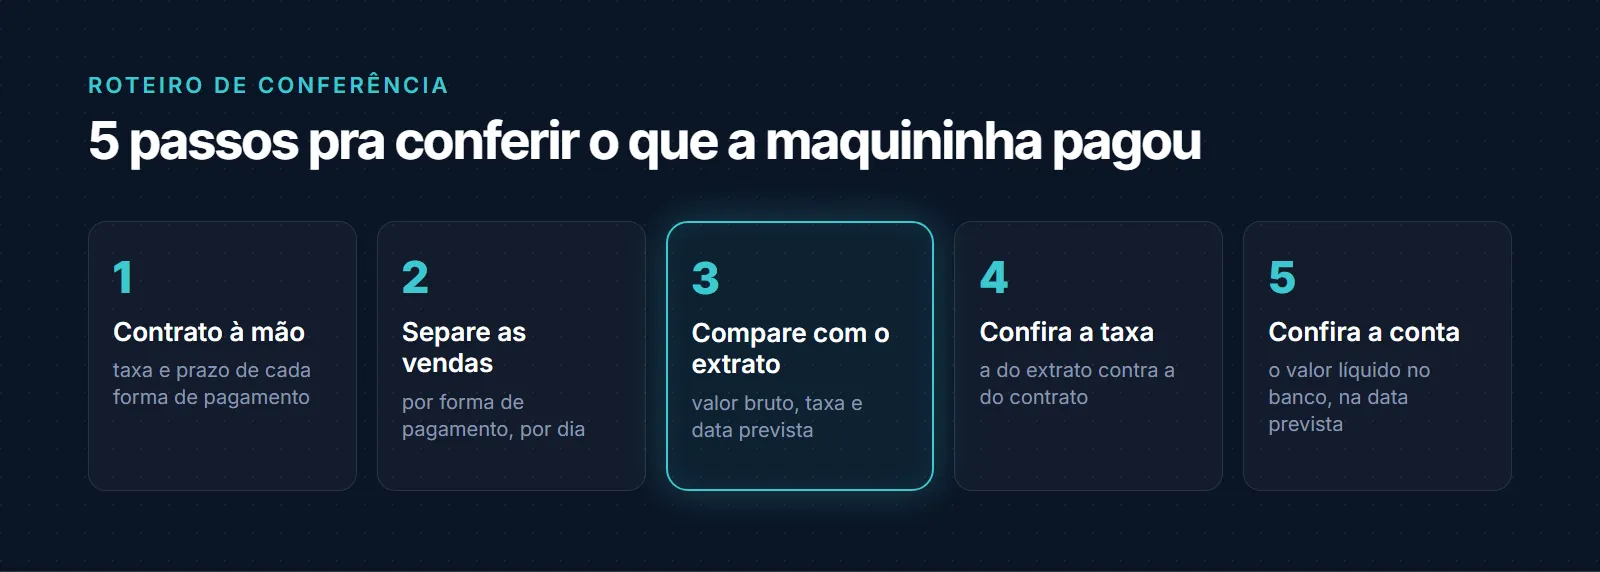
1. Tenha o contrato à mão. Taxa de débito, de crédito à vista, de parcelado e de antecipação, e o prazo de cada uma. É a régua pra conferir o resto.
2. Separe as vendas por forma de pagamento. Dinheiro, Pix, débito, crédito e parcelado, por dia. O relatório da frente de caixa precisa mostrar isso.
3. Compare com o extrato da maquininha. Cada venda no cartão tem que aparecer lá, com o valor bruto, a taxa e a data prevista de pagamento.
4. Confira a taxa cobrada. Se a taxa do extrato for maior que a do contrato, é com a empresa da maquininha que se resolve, e quanto antes melhor.
5. Confira o que caiu na conta. Na data prevista, o valor líquido precisa estar no extrato do banco. Venda cancelada, contestação do cliente e parcela que não caiu aparecem aqui.
Esse controle anda junto de outros que tiram o dinheiro da loja do escuro, como o do fiado e da venda a prazo e o da cotação antes de comprar.
Venda, maquininha e conta no mesmo sistema
No VarejoWeb, a frente de caixa registra cada venda com a forma de pagamento, e o controle financeiro, com contas a pagar e a receber, entra no plano Intermediário, de R$ 160 por mês. No plano Premium, de R$ 240 por mês, o sistema tem integração com as maquininhas Stone, Rede e Mercado Pago, integração PIX e conciliação bancária de boletos.
O primeiro mês você usa antes de pagar. Confira em varejo.syncrova.com.br.
Fontes: Lei nº 13.455/2017, art. 1º; Lei nº 10.962/2004, art. 5º-A.
Produtos relacionados a este post