Fiado na loja: como vender a prazo sem perder o controle
"Anota aí, depois eu acerto." Em mercearia, açougue, loja de roupa e casa de material de construção, essa frase fecha boa parte das vendas do mês. O fiado segura o cliente do bairro e faz ele voltar. O risco não está em vender a prazo. Está em não saber, no fim do dia, quanto a loja tem pra receber, de quem e até quando.
Este post mostra onde o caderno falha, o que a lei exige de quem vende a prazo e um roteiro curto pra organizar o fiado sem deixar de vender.
O caderno guarda a dívida, mas não responde nada
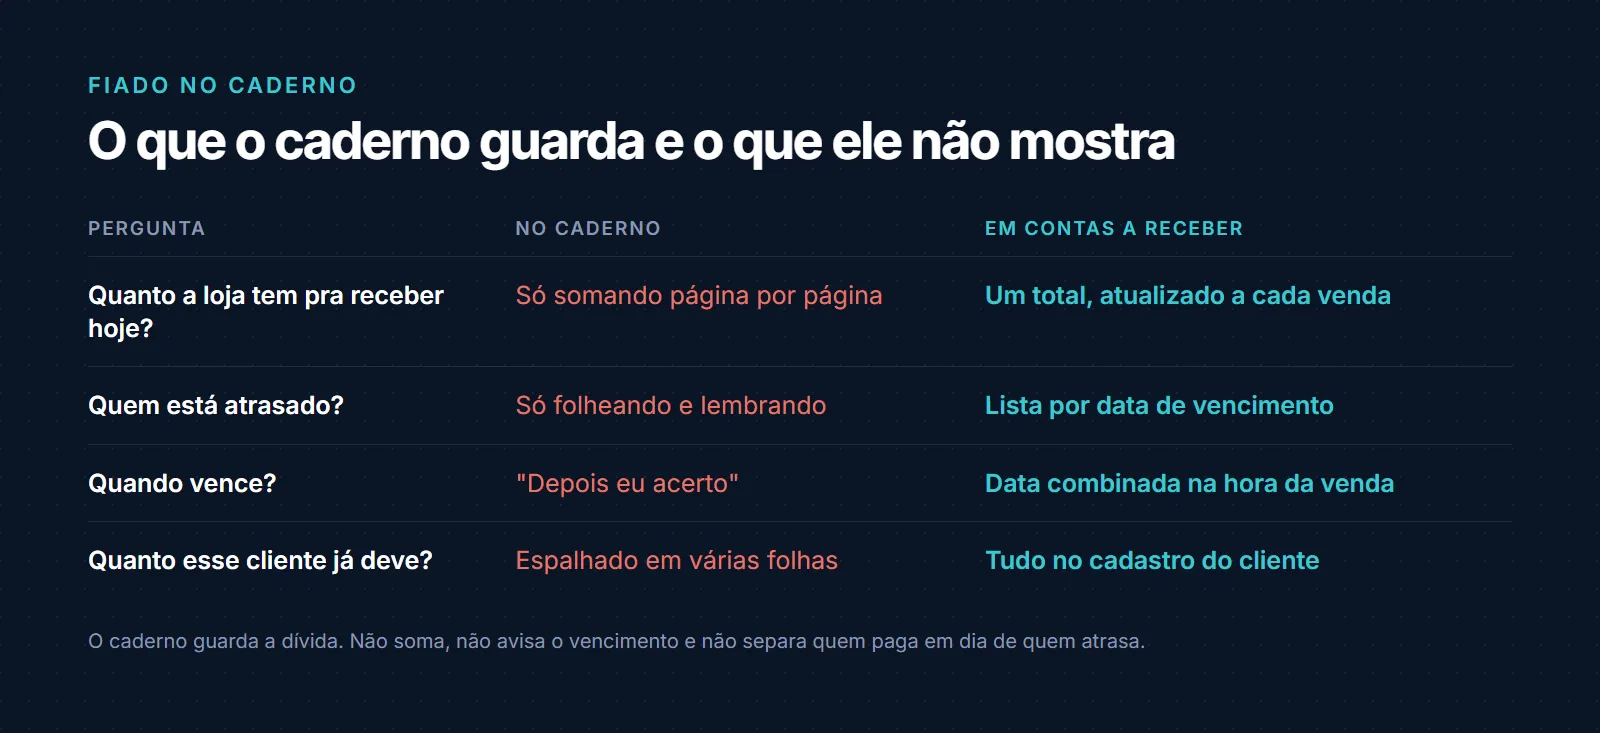
O caderno de fiado tem uma única função: lembrar que a venda existiu. Ele não soma, não avisa e não separa. Pra saber quanto a loja tem a receber, alguém precisa somar página por página. Pra saber quem está atrasado, alguém precisa folhear e lembrar da cara do cliente.
Na prática, quatro perguntas ficam sem resposta rápida:
- Quanto a loja tem pra receber hoje?
- Quem está atrasado, e há quanto tempo?
- Quando cada cliente combinou de pagar?
- Quanto esse cliente já deve, antes de levar mais?
Sem essas respostas, o dono continua vendendo pra quem já deve muito e esquece de cobrar quem deve pouco. E a anotação depende de quem atendeu: letra que ninguém entende, folha que rasgou, venda que ficou sem anotar na hora do movimento.
Fiado é dinheiro da loja parado na rua
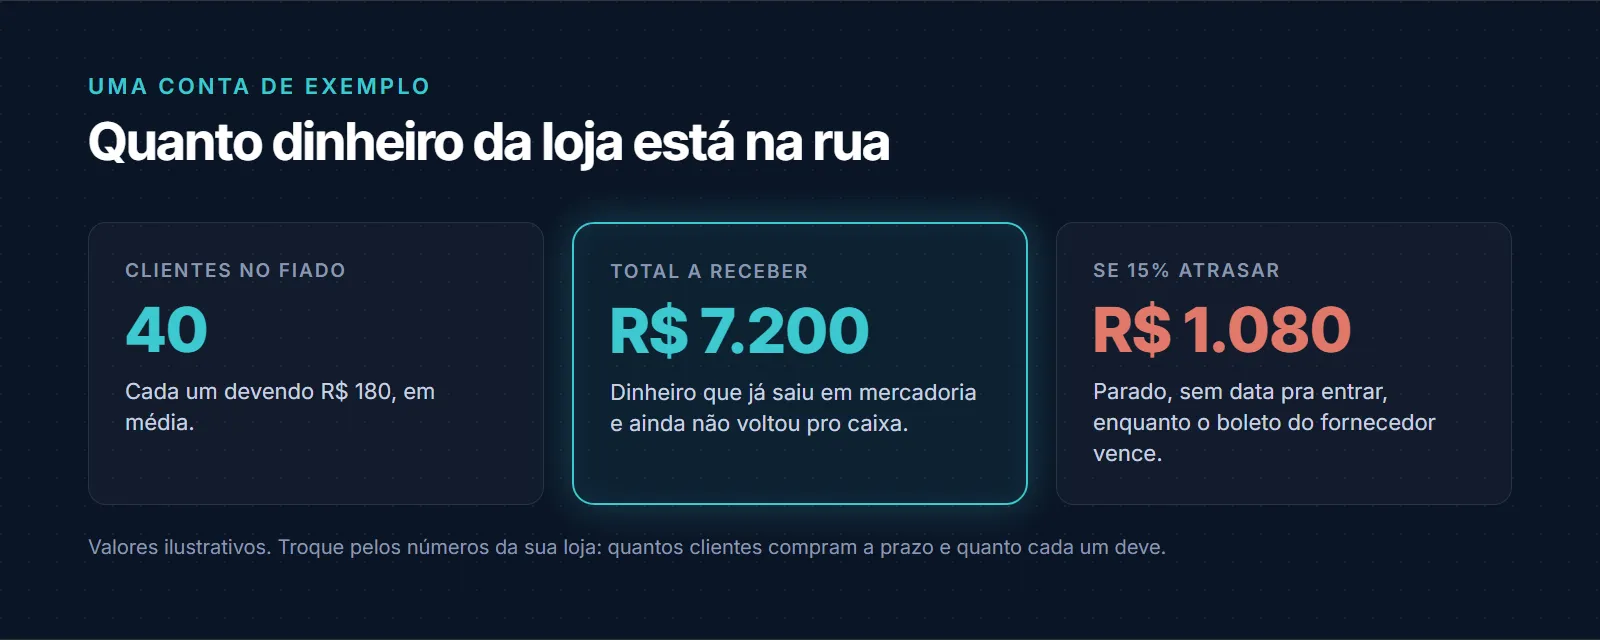
Toda venda a prazo é mercadoria que saiu da prateleira e ainda não virou caixa. A loja já pagou, ou vai pagar, o fornecedor por ela. Enquanto o cliente não acerta, quem financia a compra dele é o caixa da loja.
Uma conta simples mostra o tamanho. Imagine uma mercearia com 40 clientes comprando fiado, cada um devendo R$ 180 em média. São R$ 7.200 na rua. Se 15% disso atrasar, são R$ 1.080 sem data pra entrar, justamente na semana em que vence o boleto do fornecedor.
Os valores são só um exemplo. O ponto é que a maioria das lojas não sabe dizer o próprio número, e não dá pra decidir sobre um valor que ninguém somou.
Vender a prazo tem regra, mesmo na loja pequena
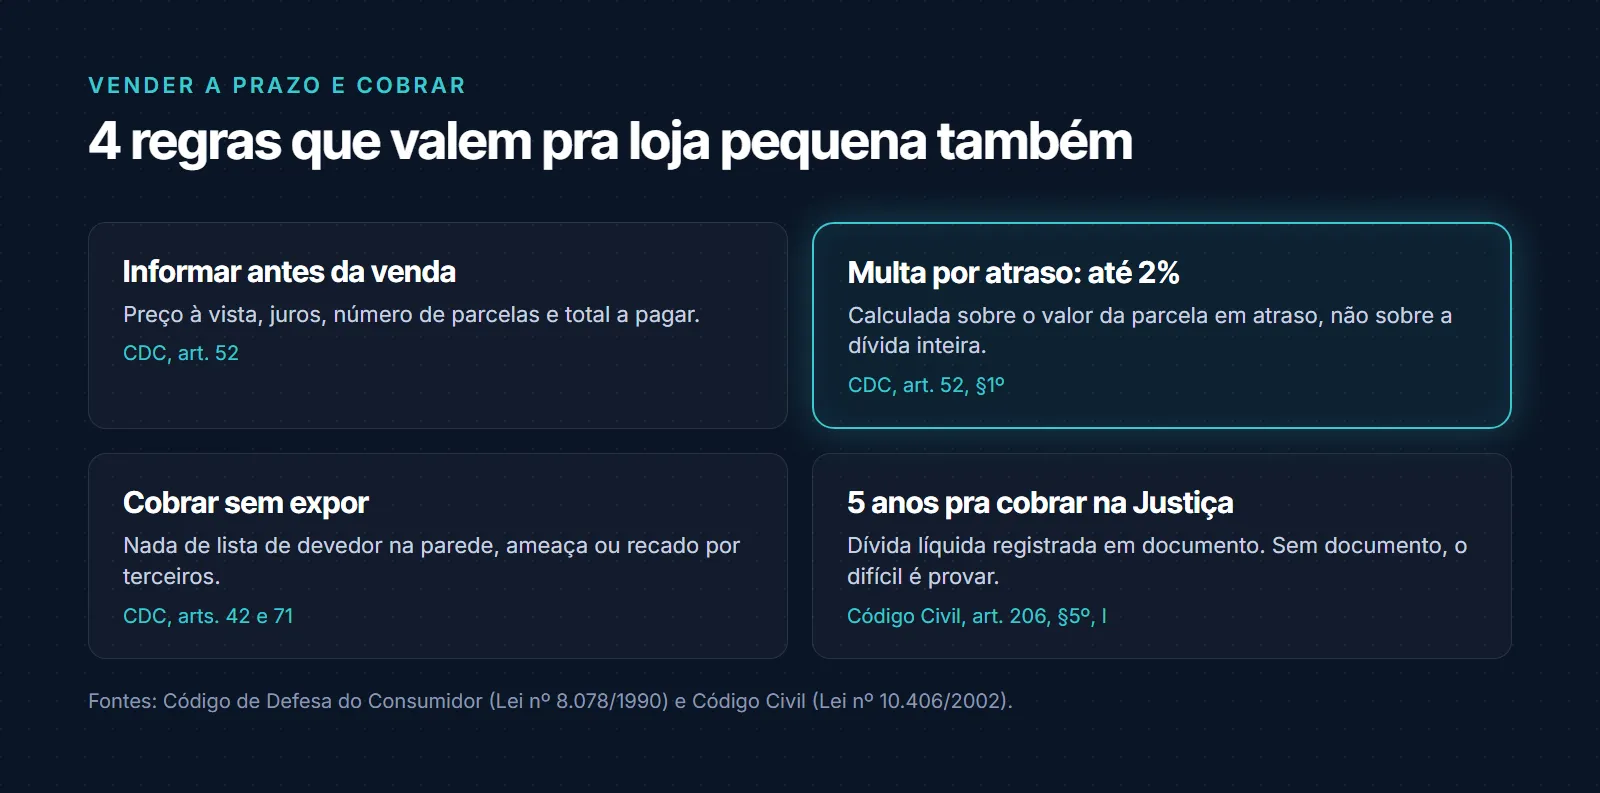
O Código de Defesa do Consumidor (Lei nº 8.078/1990) trata da venda com crédito ao consumidor no art. 52. Antes de fechar a venda, a loja precisa informar:
- o preço do produto em reais;
- os juros de mora e a taxa de juros, se houver;
- os acréscimos previstos;
- o número e a periodicidade das parcelas;
- o total a pagar, com e sem financiamento.
Dois pontos do mesmo artigo costumam passar despercebidos. A multa por atraso não pode passar de 2% do valor da parcela (art. 52, §1º). E o cliente que quiser quitar antes tem direito a pagar antecipado, com redução proporcional dos juros e acréscimos (art. 52, §2º).
Na loja de bairro, a maior parte do fiado é sem juros e sem contrato. Ainda assim, vale a lógica: o cliente precisa sair sabendo quanto deve e quando vence. Combinado que não tem data não tem atraso, e sem atraso não há o que cobrar.
Cobrar é direito da loja. Expor o cliente, não
A loja pode e deve cobrar. O que o CDC proíbe é o jeito errado de cobrar: o cliente inadimplente não pode ser exposto ao ridículo nem sofrer constrangimento ou ameaça (art. 42). Isso inclui lista de devedores na parede, cobrança em voz alta na frente de outros clientes e recado mandado por vizinho ou parente.
O assunto é sério a ponto de virar crime: usar ameaça, constrangimento ou informação falsa na cobrança, ou atrapalhar o trabalho, o descanso e o lazer do consumidor, tem pena de detenção de três meses a um ano e multa (art. 71). E quem cobrar um valor indevido e receber pode ter que devolver em dobro o que foi pago a mais (art. 42, parágrafo único).
Outro detalhe pouco conhecido: todo documento de cobrança entregue ao cliente precisa trazer o nome, o endereço e o CPF ou CNPJ de quem está cobrando (art. 42-A).
A cobrança que funciona é direta, privada e com registro: uma mensagem para o próprio cliente, com o valor, a data da compra e a data combinada.
Sem registro, o difícil é provar
O Código Civil dá cinco anos pra cobrar na Justiça uma dívida líquida que conste de documento (art. 206, §5º, I). O prazo é longo. O problema da loja quase nunca é o prazo, é a prova.
Uma linha no caderno, escrita pela própria loja e sem assinatura do cliente, prova pouco. Uma venda com nota fiscal emitida, cliente identificado, valor e vencimento registrados é outra conversa. O mesmo raciocínio vale pra outras situações em que a mercadoria sai sem pagamento imediato, como a venda condicional, e pra hora em que o cliente volta ao balcão sem o cupom, como na troca de presente.
Pra um caso específico de cobrança judicial ou negativação, converse com o contador ou com um advogado.
Roteiro: 6 passos pra tirar o fiado do caderno
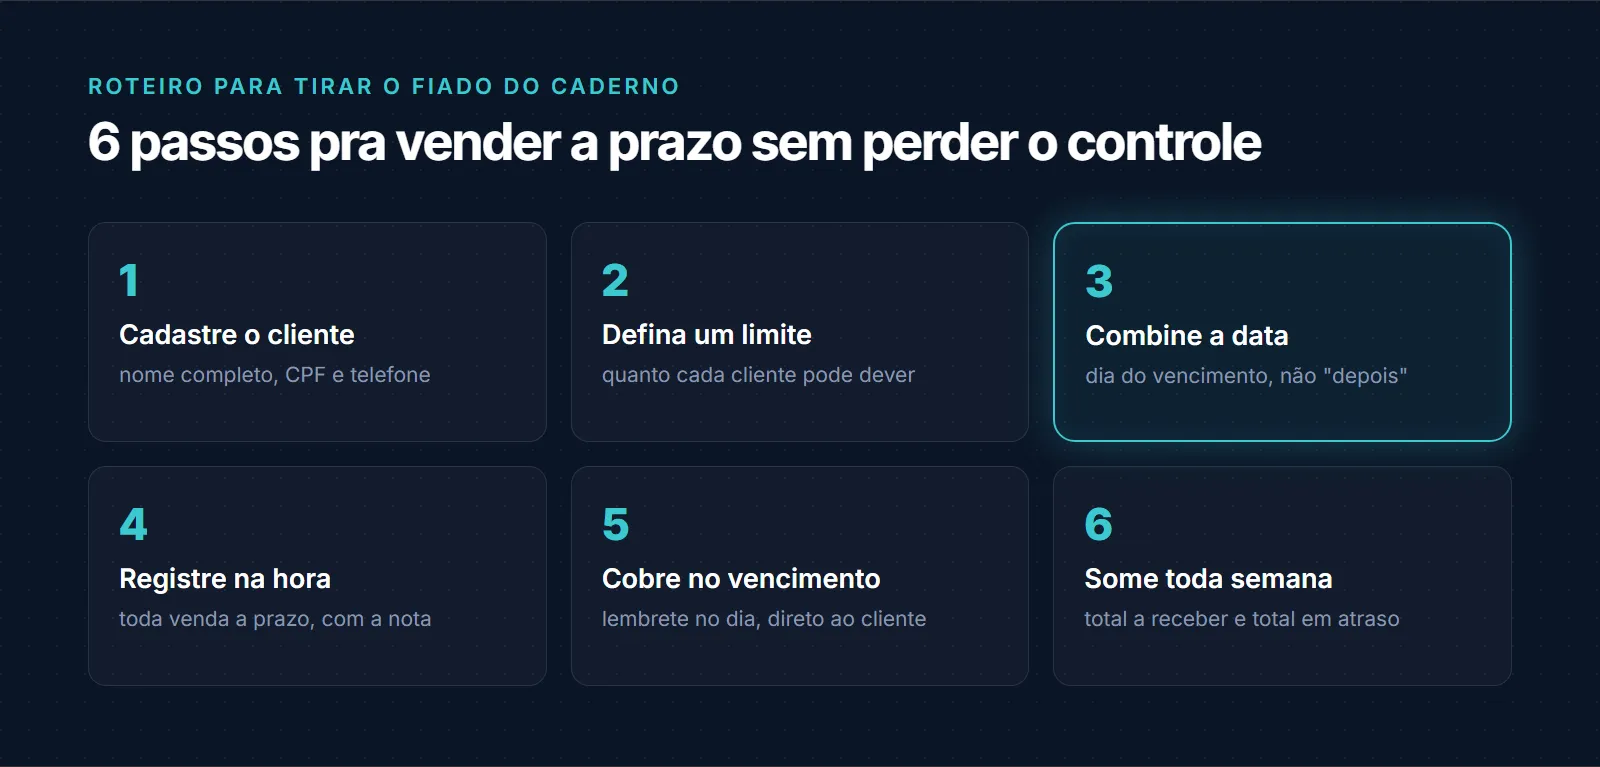
1. Cadastre o cliente. Nome completo, CPF e telefone. Apelido no caderno não serve pra cobrar ninguém.
2. Defina um limite. Quanto cada cliente pode dever antes de acertar. É mais fácil dizer "seu limite fechou" do que negar a venda no improviso.
3. Combine a data. Dia certo de vencimento, de preferência perto do pagamento do cliente. "Depois" não é data.
4. Registre na hora da venda. Toda venda a prazo, com a nota emitida. Venda anotada no dia seguinte é venda esquecida.
5. Cobre no vencimento. Lembrete no dia, direto ao cliente, com valor e data. Quanto mais tempo passa, mais difícil fica receber.
6. Some toda semana. Total a receber e total em atraso. São os dois números que dizem se a loja pode continuar vendendo a prazo no mesmo ritmo.
O fiado em contas a receber
No VarejoWeb, o fiado entra em contas a receber: cliente, valor e vencimento num lugar só, junto das contas a pagar da loja. O controle financeiro está no plano Intermediário, de R$ 160 por mês, que inclui tudo do Básico: NFC-e e NF-e ilimitadas, estoque e frente de caixa.
O primeiro mês você usa antes de pagar. Confira em varejo.syncrova.com.br.
Fontes: Código de Defesa do Consumidor, Lei nº 8.078/1990, arts. 42, 42-A, 52 e 71; Código Civil, Lei nº 10.406/2002, art. 206, §5º, I.
Produtos relacionados a este post