DeRE: a nova declaração mensal da Reforma
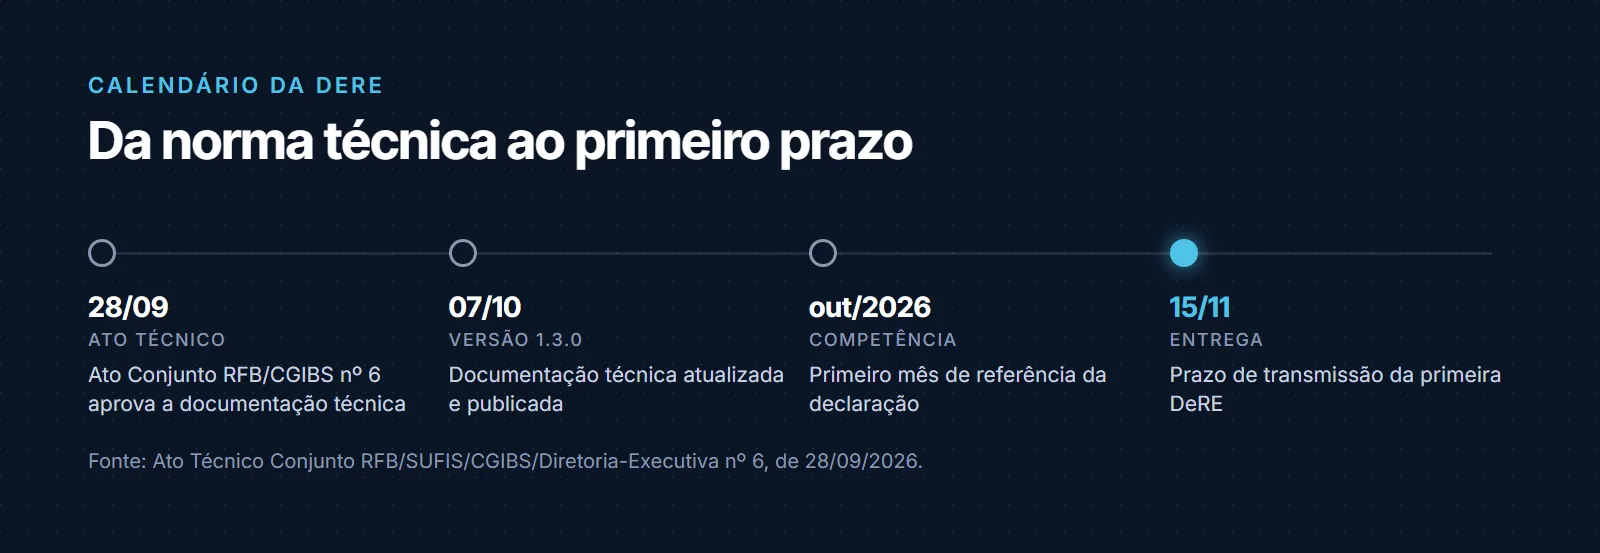
A Reforma Tributária do Consumo não trouxe só novos campos na nota fiscal. Trouxe também uma declaração nova, mensal, que já tem data pra primeira entrega: a DeRE, a Declaração de Regimes Específicos. A documentação técnica foi aprovada pelo Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 6, de 28 de setembro de 2026, e a versão 1.3.0 das especificações saiu em 7 de outubro. A primeira competência é outubro de 2026, com transmissão até 15 de novembro.
O ponto que pega o escritório desprevenido não é o leiaute. É descobrir, a menos de um mês do prazo, que um cliente da carteira entrou na lista de obrigados.
O que é a DeRE
A DeRE é uma declaração eletrônica criada para setores em que o tributo não sai de uma conta simples de alíquota sobre o valor cobrado. Em serviços financeiros, planos de saúde e outros regimes específicos, a base de cálculo do IBS e da CBS depende de margens, spreads e particularidades que uma alíquota única sobre o faturamento não captura. A DeRE é o canal por onde esses dados chegam ao Fisco.
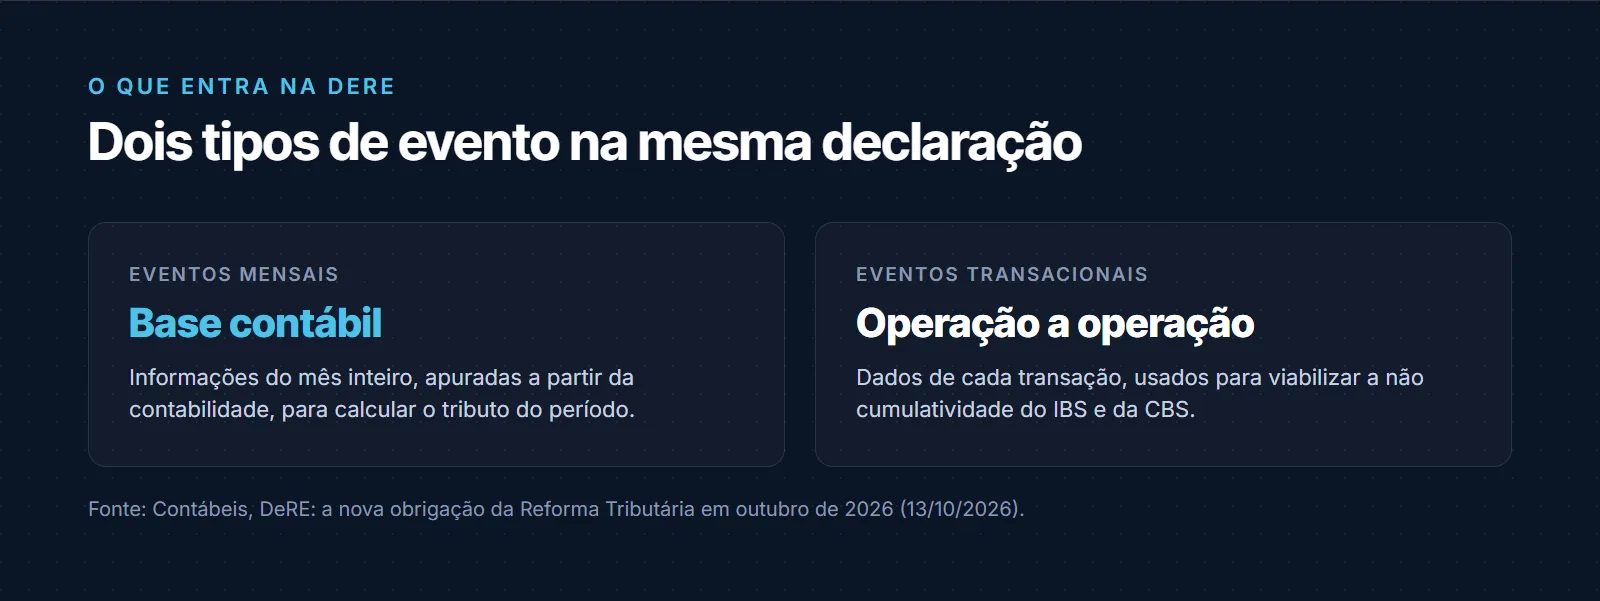
A declaração combina dois tipos de informação na mesma entrega: eventos mensais, apurados a partir da contabilidade do período, e eventos transacionais, operação a operação, que viabilizam a não cumulatividade do IBS e da CBS. Não é só um resumo do mês: é um resumo mais o detalhe de cada movimento que gera crédito ou débito.
Quem precisa entregar
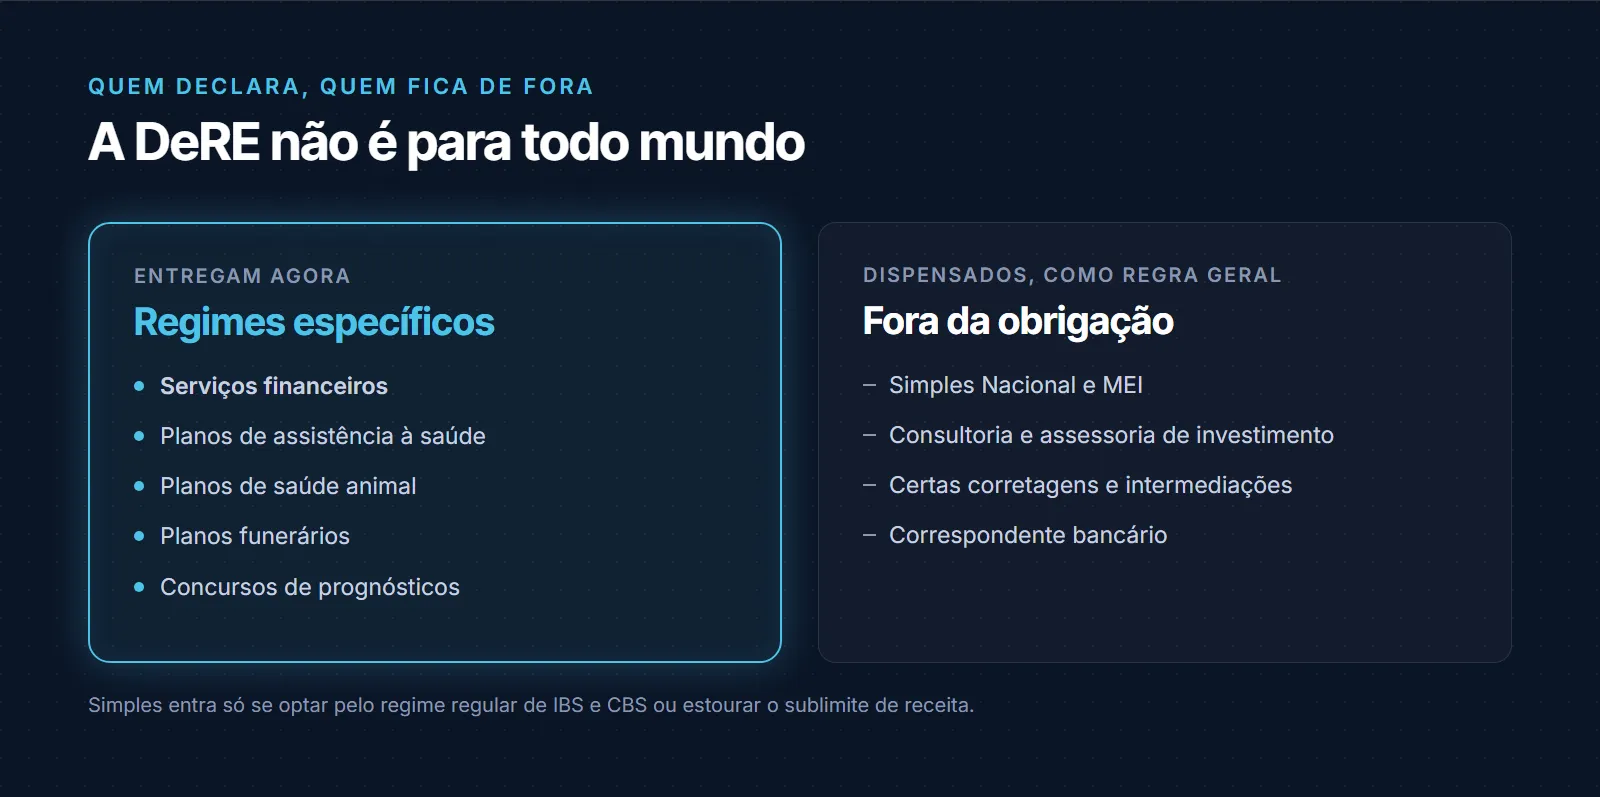
A obrigação, por enquanto, é de um grupo específico. Entregam a DeRE as empresas de serviços financeiros, as operadoras de planos de assistência à saúde, de planos de saúde animal e de planos funerários, além das entidades que exploram concursos de prognósticos. É uma lista por setor, não por porte: o que define a obrigação é a atividade estar entre os regimes específicos previstos, não o tamanho da empresa.
Um cuidado importante: a lista não inclui automaticamente clínicas médicas, consultórios ou profissionais que prestam assistência à saúde por conta própria. O regime específico é o de planos de saúde, não o de todo prestador da área. Vale conferir a atividade exata do cliente antes de concluir que ele entrou.
Simples Nacional está dispensado, com uma exceção
Como regra geral, a empresa optante pelo Simples Nacional está dispensada da DeRE. O mesmo vale para o MEI, para consultoria e assessoria de investimento, para determinadas corretagens e intermediações e para o correspondente bancário.
A exceção que merece atenção é a do Simples que opta pelo regime regular de IBS e CBS ou que estoura o sublimite de receita bruta. Nesse caso, a empresa deixa de ser tratada como Simples puro para fins de IBS e CBS, e pode voltar para a lista de obrigados à DeRE. Para o escritório, isso significa que a dispensa do Simples não é automática pra vida toda: ela depende da opção que o cliente fez na janela de IBS/CBS e do faturamento acumulado no ano (ver como funciona a opção pelo regime regular dentro da janela do Simples).
2026 é ano de teste, mas o hábito começa agora
A Reforma trata 2026 como ano de implementação assistida: quem emite os documentos e entrega as declarações observando as normas aplicáveis fica dispensado do recolhimento de IBS e CBS neste período. Isso tira a pressão da conta, mas não tira a da rotina. A DeRE é mensal, e o primeiro prazo, dia 15 de novembro, é só o começo de uma sequência que se repete todo mês.
O risco real para o escritório não é errar o cálculo numa competência de teste. É deixar passar que um cliente entrou na obrigação e só perceber depois de acumular meses sem entrega. Numa carteira com dezenas de clientes de setores diferentes, essa checagem não pode depender da memória de quem atende.
Roteiro para o escritório
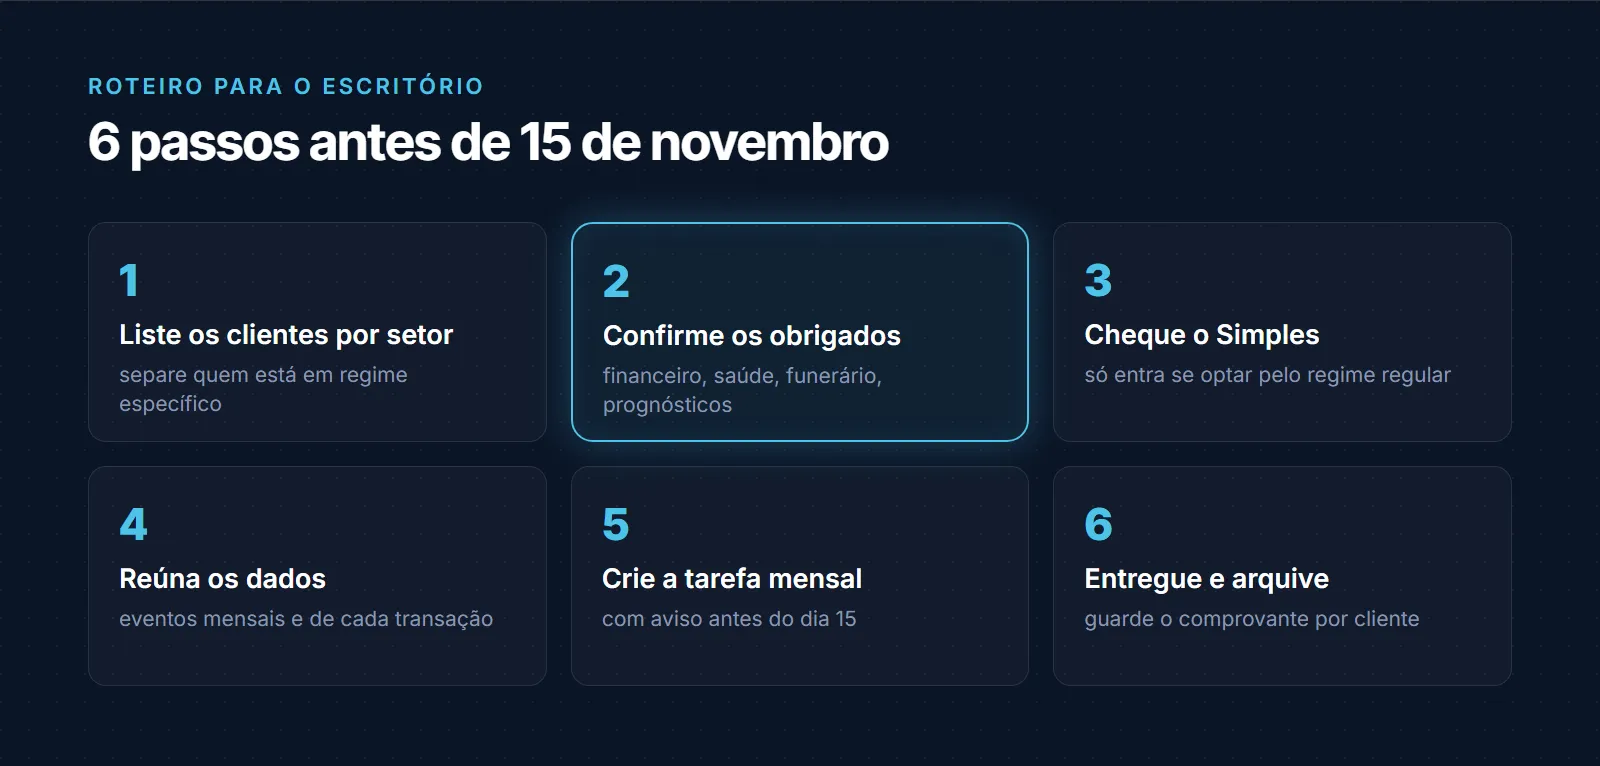
1. Liste os clientes por setor. Separe quem está em regime específico do resto da carteira. É esse corte que define quem precisa olhar a DeRE antes de qualquer outra coisa.
2. Confirme os obrigados. Serviços financeiros, planos de saúde, planos de saúde animal, planos funerários e concursos de prognósticos. Confira a atividade exata, sem presumir pela área.
3. Cheque o Simples. O optante do Simples está dispensado como regra geral, mas volta pra lista se optou pelo regime regular de IBS e CBS ou estourou o sublimite.
4. Reúna os dados. A DeRE junta eventos mensais da contabilidade e eventos de cada transação. Confirme que o sistema do cliente guarda os dois.
5. Crie a tarefa mensal. Não trate a DeRE como entrega única de novembro. Ela se repete todo mês, com vencimento sempre por volta do dia 15 do mês seguinte à competência.
6. Entregue e arquive. Guarde o comprovante de transmissão por cliente e por competência. Em ano de implementação, a prova de que a obrigação foi cumprida é o que garante a dispensa do recolhimento.
Uma obrigação nova não pode virar lacuna
Toda obrigação que nasce no meio do ano corre o risco de se perder entre as que já existem. A DeRE chega com prazo curto, lista específica e periodicidade mensal, três características que facilitam o esquecimento se não houver um controle por cliente.
O TarefaContábil cadastra cada obrigação uma vez, vinculada ao cliente e com recorrência automática, e avisa por e-mail e WhatsApp quando o prazo se aproxima. A DeRE de cada cliente obrigado vira uma tarefa mensal própria, com lembrete antes do dia 15, em vez de uma regra genérica que depende de alguém lembrar. Assim a obrigação nova entra na rotina do escritório sem virar a lacuna que a fiscalização encontra meses depois.
Confira em tarefascontabeis.com.br.
Fontes: Receita Federal e CGIBS, aprovação da documentação técnica da Declaração de Regimes Específicos (DeRE) (Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 6, de 28/09/2026); Contábeis, DeRE: a nova obrigação da Reforma Tributária em outubro de 2026 (13/10/2026).
Produtos relacionados a este post