Exclusão do Simples por sócio em comum: quando dá pra voltar
A Receita Federal publicou a Solução de Consulta Cosit nº 135, de 7 de agosto de 2026, sobre uma dúvida comum em escritório: a empresa foi excluída do Simples Nacional porque a soma do faturamento das empresas dos seus sócios passou do limite. Se os sócios mudarem, a exclusão cai?
A resposta tem duas partes. No ano em que a exclusão aconteceu, não: a mudança de sócios não desfaz nada. No ano seguinte, pode fazer diferença: se a reestruturação for legítima, a empresa pode voltar ao Simples um ano antes do que voltaria sem ela.
A regra: receita bruta global de quem tem sócio em comum
O limite do Simples Nacional não olha só para o faturamento da própria empresa. A Lei Complementar nº 123/2006 (art. 3º, § 4º, incisos III e IV) impede a permanência no regime quando um sócio pessoa física:
- participa de outra empresa optante pelo Simples e a receita bruta somada das empresas passa de R$ 4,8 milhões no ano; ou
- tem mais de 10% do capital de uma empresa não optante e a receita bruta global das duas passa do mesmo limite.
A Resolução CGSN nº 140/2018 (art. 15) repete essas vedações e inclui o caso do sócio que é administrador ou equiparado de outra pessoa jurídica com fins lucrativos, também sujeito ao limite global.
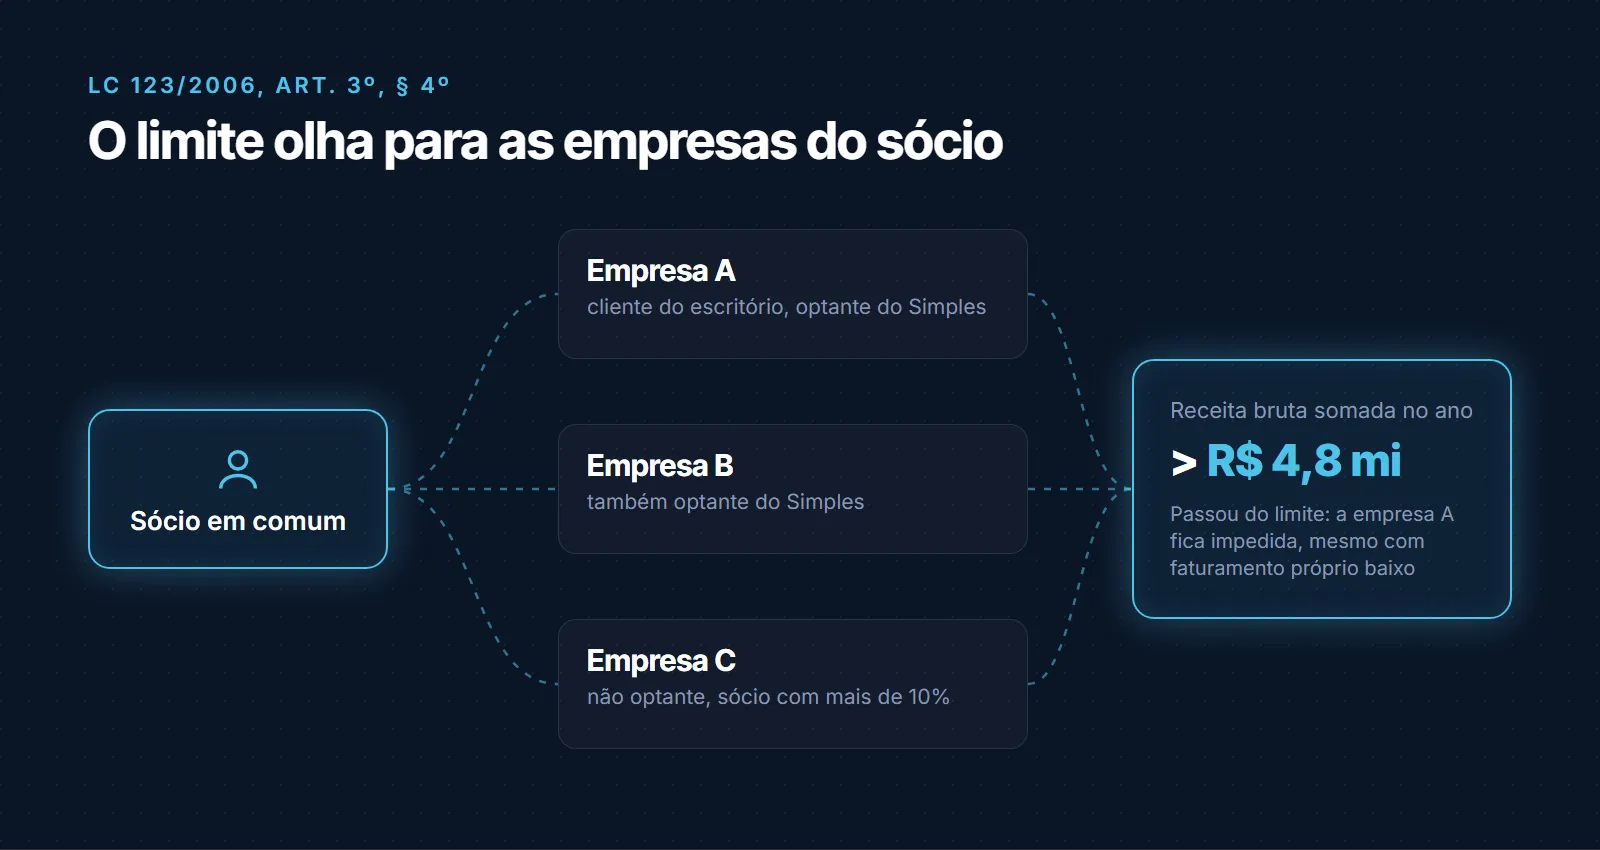
Na prática, isso quer dizer que o cliente pode estar dentro do limite olhando só para o próprio faturamento e, mesmo assim, estar impedido. O risco está no que o escritório não vê: a outra empresa do sócio, que muitas vezes é atendida por outro contador.
O caso que a Receita analisou
A consulta tratou de um grupo de cinco empresas com sócios em comum. Em 2024, a receita bruta somada delas passou de R$ 4,8 milhões, e a situação impeditiva ocorreu em setembro.
Pela resposta da Receita:
- A exclusão começa no primeiro dia do mês seguinte à situação impeditiva. No caso, a partir de 1º de outubro de 2024.
- O impedimento dura até o fim do ano-calendário seguinte. Como a receita de 2024 passou do limite, a empresa não pode voltar ao Simples em 2025. Sem nenhuma mudança, o retorno só seria possível a partir de 1º de janeiro de 2026.
É aqui que muita gente erra a conta: a exclusão não vale só até dezembro do mesmo ano. Ela alcança o ano inteiro seguinte.
O que a mudança de sócios muda, e o que não muda
Não muda: o ano da exclusão. Uma alteração contratual feita em novembro de 2024 não devolve a empresa ao Simples em novembro nem em dezembro. A situação impeditiva já aconteceu, e os efeitos da exclusão naquele ano continuam.
Muda: a conta do ano seguinte. Se a mudança de sócios for legítima e feita ainda em 2024, a análise de janeiro de 2025 considera a receita de 2024 apenas das empresas que continuam com sócios em comum depois da alteração. Se essa nova soma ficar abaixo de R$ 4,8 milhões, a empresa pode pedir a opção pelo Simples já em janeiro de 2025, e não só em 2026.
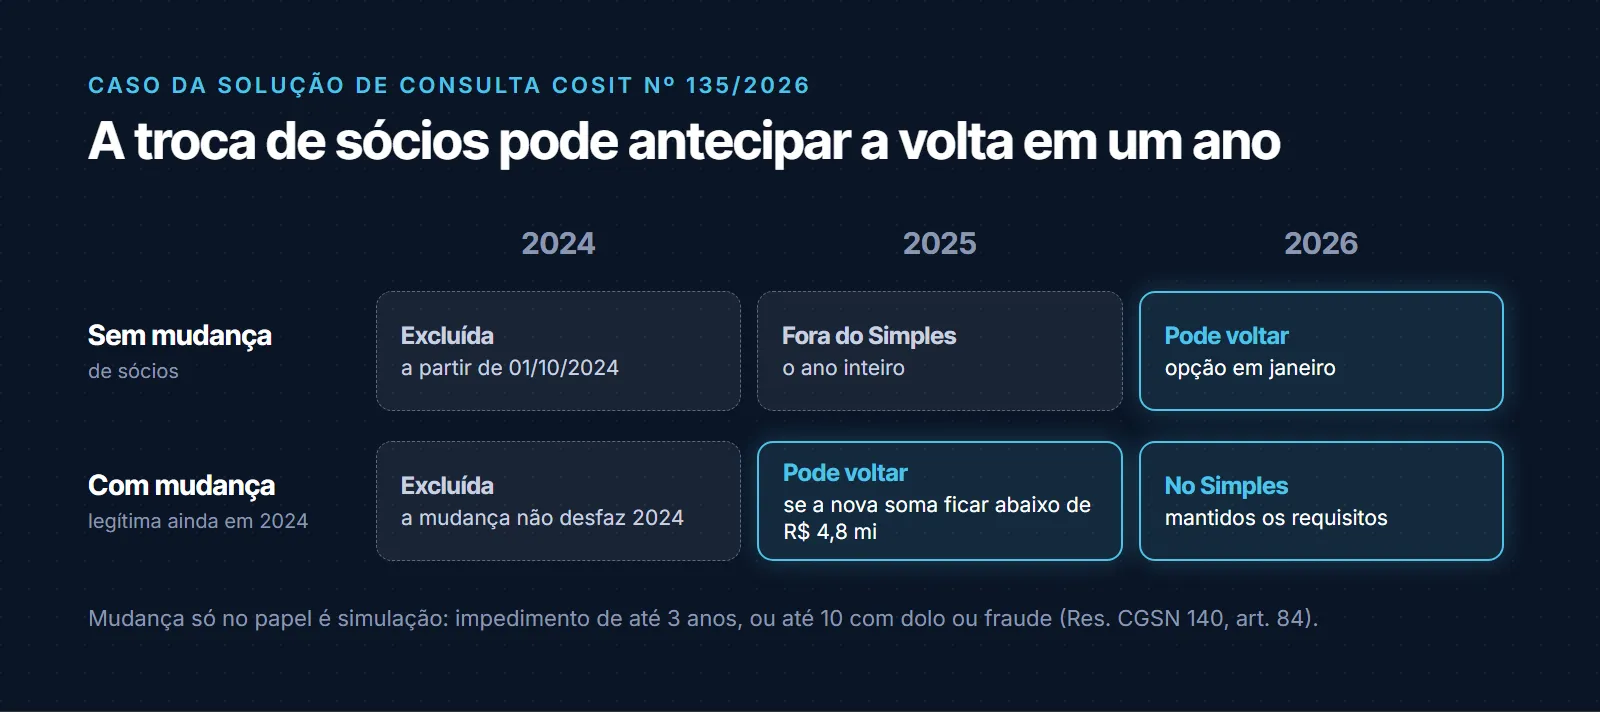
Em outras palavras: a reestruturação não apaga o passado, mas pode encurtar o impedimento em um ano inteiro. Para um cliente de serviço, um ano fora do Simples costuma significar uma carga tributária bem maior e uma rotina fiscal mais pesada.
A mudança precisa ser real
A própria resposta da Receita faz um alerta: a alteração tem de ser legítima. Reestruturação feita só no papel, para reduzir o prazo de impedimento, é tratada como simulação. Nesses casos, a Resolução CGSN nº 140/2018 (art. 84) prevê prazos de impedimento mais longos: até 3 anos, e até 10 anos quando houver dolo ou fraude.
Na prática, o escritório deve orientar o cliente a fazer a saída do sócio (ou a redução da participação) de verdade: alteração contratual registrada, transferência efetiva das quotas e fim da atuação como administrador, quando for o caso. E guardar tudo isso junto do dossiê do cliente.
Roteiro para o escritório
Um roteiro que cabe na rotina, sem depender de lembrar caso a caso:
1. Mapeie os sócios. Para cada cliente do Simples, liste os sócios e as outras empresas em que cada um participa ou é administrador. Pergunte ao cliente, porque nem sempre o escritório atende as outras empresas.
2. Some a receita global durante o ano. Não espere dezembro. Acompanhe a receita bruta somada das empresas ligadas e marque quando ela chegar perto de R$ 4,8 milhões.
3. Se passou, registre as datas. Anote o mês da situação impeditiva, a data de início da exclusão (primeiro dia do mês seguinte) e até quando vale o impedimento (fim do ano seguinte).
4. Avalie a reestruturação no mesmo ano. Se o cliente e os sócios quiserem mudar a composição, a mudança precisa acontecer, e ser real, antes de virar o ano.
5. Refaça a conta em janeiro. Com a nova composição, some de novo a receita do ano anterior considerando só as empresas que ainda têm sócio em comum.
6. Peça a opção no prazo. Se a conta fechar abaixo do limite, a opção pelo Simples é feita em janeiro, até o último dia útil do mês. Perdeu o prazo, só no ano seguinte.
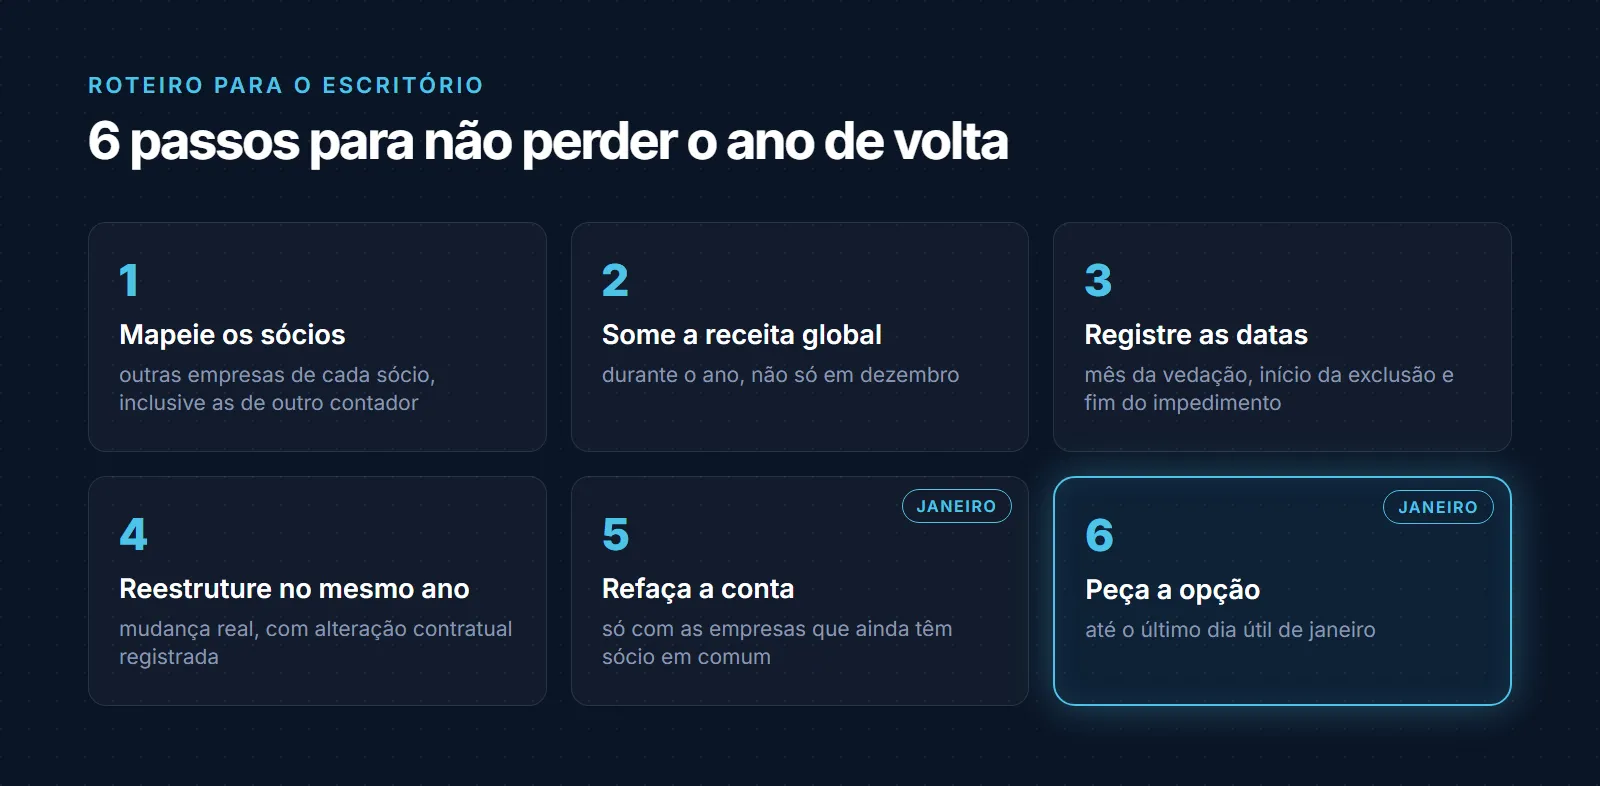
Os passos 5 e 6 são os que mais escapam: eles caem em janeiro, junto com o fechamento do ano e todas as outras obrigações do começo do ano.
Onde a visão consolidada ajuda
A conta da receita global e a decisão sobre os sócios são trabalho do contador com o cliente. O que dá para facilitar é não perder de vista a situação de cada empresa ao longo do tempo, principalmente em carteira grande.
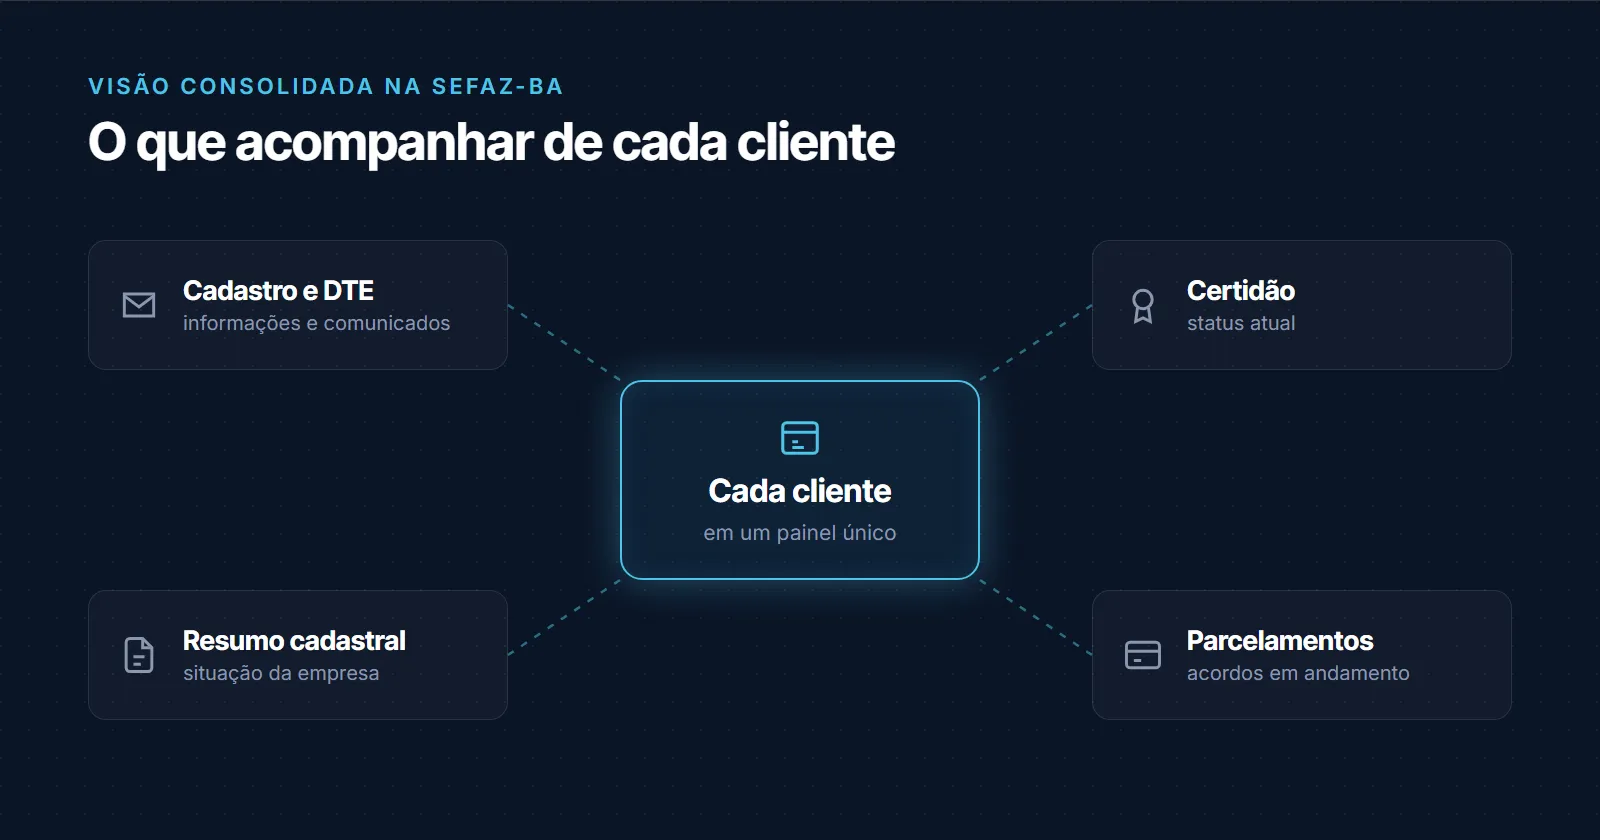
O SefazRadar reúne num painel único a situação de cada cliente do escritório na SEFAZ-BA: informações cadastrais e comunicados pelo DTE (Domicílio Tributário Eletrônico), status da certidão, resumo cadastral e parcelamentos. Assim, quando um cliente passa por exclusão e reenquadramento, o escritório acompanha o lado estadual sem precisar consultar empresa por empresa.
Confira em sefazradar.syncrova.com.br.
Outros motivos de exclusão também merecem atenção nesta época do ano. Veja débito do MEI e o risco de exclusão do Simples em 2027 e IBS e CBS no Simples: revisar a escolha.
Fontes: Contábeis, ago/2026; Fenacon, ago/2026 (Solução de Consulta Cosit nº 135/2026).
Produtos relacionados a este post